CIO View: กันยายน 2569
Image
เดือนกันยายนนับเป็นจุดเปลี่ยนสำคัญของตลาดการเงินโลก เนื่องจากหลายประเด็นสำคัญที่เราได้เน้นย้ำไว้ในรายงาน Mid-Year Outlook เริ่มสะท้อนออกมาอย่างชัดเจนผ่านทั้งการดำเนินนโยบายของธนาคารกลางและการเคลื่อนไหวของสินทรัพย์การลงทุน
การผสมผสานระหว่างความตึงเครียดทางภูมิรัฐศาสตร์ที่ทวีความรุนแรงขึ้น ราคาพลังงานที่ปรับตัวสูงขึ้น และกิจกรรมทางเศรษฐกิจที่ยังคงแข็งแกร่ง ได้ตอกย้ำว่าเศรษฐกิจโลกกำลังก้าวเข้าสู่สภาวะแวดล้อมของอัตราดอกเบี้ยที่อยู่ในระดับสูงเป็นระยะเวลานาน (Higher-for-Longer Interest Rate Environment) อย่างยั่งยืนมากขึ้น โดยพัฒนาการที่สำคัญที่สุดในช่วงนี้ คือการปรับท่าทีไปสู่นโยบายทางการเงินที่เข้มงวดมากขึ้น (Hawkish Stance) ของธนาคารกลางหลักทั่วโลก ควบคู่กับความกังวลต่อความเสี่ยงด้านเงินเฟ้อที่เกิดจากความขัดแย้งระหว่างสหรัฐอเมริกาและอิหร่าน
ความขัดแย้งทางภูมิรัฐศาสตร์ยังคงเป็นปัจจัยสำคัญที่กำหนดทิศทางความเชื่อมั่นของตลาด โดยสถานการณ์ระหว่างสหรัฐอเมริกาและอิหร่านมีแนวโน้มรุนแรงขึ้นจากการปฏิบัติการทางทหารที่มุ่งเป้าไปยังสินทรัพย์ในภูมิภาคและโครงสร้างพื้นฐานด้านพลังงานบริเวณช่องแคบฮอร์มุซ (Strait of Hormuz) ความกังวลเกี่ยวกับความเป็นไปได้ที่อุปทานพลังงานทั่วโลกจะหยุดชะงักจากสถานการณ์ดังกล่าว ซึ่งจะส่งผลให้ราคาน้ำมันปรับเพิ่มขึ้นอย่างมีนัยสำคัญ และผลักดันเงินเฟ้อในหลายประเทศให้สูงขึ้น แม้ว่าตลาดการเงินโดยรวมยังคงมีความยืดหยุ่น แต่ผู้ลงทุนเริ่มให้ความสำคัญต่อผลกระทบที่อาจเกิดขึ้นกับนโยบายการเงิน รวมถึงความเสี่ยงที่ธนาคารกลางอาจจำเป็นต้องคงจุดยืนนโยบายการเงินที่เข้มงวดไว้นานกว่าที่คาดไว้ก่อนหน้านี้
ธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ย (Federal Funds Rate) 0.25% มาอยู่ที่ 3.75% - 4.00% ในการประชุมคณะกรรมการนโยบายการเงินของธนาคารกลางสหรัฐฯ (FOMC) ประจำเดือนกันยายน เป็นการปรับขึ้นอัตราดอกเบี้ยครั้งแรกในรอบกว่า 3 ปี มติเอกฉันท์ของคณะกรรมการสะท้อนมุมมองว่าการเติบโตทางเศรษฐกิจ ภาวะตลาดแรงงาน และแรงกดดันด้านเงินเฟ้อยังคงแข็งแกร่งกว่าที่เคยคาดการณ์ไว้ โดยประมาณการเศรษฐกิจชุดใหม่ของ Fed แสดงให้เห็นถึงการปรับเพิ่มการคาดการณ์การเติบโตทางเศรษฐกิจ การปรับลดการคาดการณ์อัตราการว่างงาน และอัตราเงินเฟ้อจะยังคงสูงกว่าเป้าหมายไปจนถึงปี 2571 และจะไม่กลับเข้าสู่เป้าหมายระยะยาวที่ระดับ 2% จนกว่าจะถึงปี 2572
การประชุมครั้งนี้ยังถือเป็นจุดเปลี่ยนสำคัญของมุมมองด้านนโยบายการเงินของทีม Global Insights ของเรา โดยก่อนหน้านี้เราเคยประเมินว่า Fed จะคงอัตราดอกเบี้ยนโยบายไว้ที่ระดับเดิมตลอดปี 2569 - 2570 อย่างไรก็ตาม ปัจจุบันมุมมองดังกล่าวได้เปลี่ยนแปลงไปอย่างมีนัยสำคัญ ทีม Global Insights คาดว่า Fed จะปรับขึ้นอัตราดอกเบี้ยรวม 2 ครั้งในปี 2569 ซึ่งหนึ่งในนั้นเกิดขึ้นแล้วในการประชุมเดือนกันยายน ก่อนที่จะเข้าสู่ช่วงคงดอกเบี้ยต่อเนื่องตลอดปี 2570 แม้ว่าสมมติฐานหลัก (Base Case) ยังคงให้น้ำหนักกับการปรับขึ้นดอกเบี้ยอีก 0.25% ในเดือนธันวาคม แต่ประเด็นที่ตลาดกำลังถกเถียงกันได้เปลี่ยนจากคำถามว่า "จะมีการขึ้นดอกเบี้ยอีกหรือไม่" ไปสู่คำถามว่า "จำเป็นต้องขึ้นดอกเบี้ยอีกกี่ครั้ง" เนื่องจากคาดว่าอัตราเงินเฟ้อจะยังคงอยู่ในระดับสูงกว่าเป้าหมายเป็นระยะเวลานาน จึงไม่อาจตัดความเป็นไปได้ที่จะมีการดำเนินนโยบายการเงินที่เข้มงวดเพิ่มเติมในปี 2570 หากเกิดแรงกดดันเงินเฟ้อรอบที่สอง (Second-Round Inflation Effects) หรือความขัดแย้งระหว่างอิหร่านกับสหรัฐฯ ทวีความรุนแรงขึ้นอีกครั้งจนกดดันให้ราคาพลังงานปรับตัวสูงขึ้นอย่างมีนัยสำคัญ
ในอีกด้านหนึ่ง ประธานาธิบดีโดนัลด์ ทรัมป์ และรัฐมนตรีว่าการกระทรวงการคลัง สก็อตต์ เบสเซนต์ ยังคงสนับสนุนทิศทางดอกเบี้ยที่ต่ำลงและภาวะการเงินที่ผ่อนคลายมากขึ้น แม้มาตรการซื้อคืนพันธบัตรรัฐบาลสหรัฐฯ (Treasury Buyback) เพื่อเสริมสภาพคล่องในตลาดตราสารหนี้จะช่วยกดอัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวในช่วงแรกแต่ผลจากมาตรการดังกล่าวกลับไม่ยั่งยืนนัก เนื่องจากนักลงทุนยังคงกังวลต่อความเสี่ยงด้านเงินเฟ้อ การขาดดุลงบประมาณ ระดับหนี้สาธารณะที่อยู่ในระดับสูง และความสามารถของผู้กำหนดนโยบายในการควบคุมความคาดหวังของอัตราเงินเฟ้อในระยะยาว ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ยังคงอยู่ในระดับสูงตลอดช่วงที่ผ่านมา
นอกเหนือจากสหรัฐฯ ธนาคารกลางหลายแห่งทั่วโลกยังคงดำเนินนโยบายในทิศทางที่เข้มงวด โดยธนาคารกลางยุโรป (ECB) ปรับขึ้นอัตราดอกเบี้ยนโยบายทั้ง 3 ประเภทอีก 0.25% ในเดือนกันยายน นับเป็นการขึ้นดอกเบี้ยครั้งที่สองนับตั้งแต่เกิดความขัดแย้งระหว่างอิหร่าน โดยมติดังกล่าวผ่านความเห็นชอบอย่างเป็นเอกฉันท์ พร้อมกับการปรับเพิ่มคาดการณ์เงินเฟ้อ ซึ่งบ่งชี้ว่าเงินเฟ้อจะยังคงอยู่เหนือกรอบเป้าหมายไปจนถึงปี 2570 แม้ประธานธนาคารกลางยุโรป (ECB) คริสติน ลาการ์ด จะไม่ได้ส่งสัญญาณล่วงหน้าเกี่ยวกับทิศทางของนโยบายการเงิน และยังคงย้ำแนวทางการตัดสินใจเป็นรายครั้งในการประชุมแต่ละครั้ง (meeting-by-meeting) แต่ทีม Global Insights ของเรามองว่า ECB มีแนวโน้มที่จะปรับขึ้นดอกเบี้ยอีกอย่างน้อย 1 ครั้งก่อนสิ้นปี และอาจมีการเพิ่มความเข้มงวดในการดำเนินนโยบายการเงินเพิ่มเติมในปี 2570 หากราคาพลังงานที่ยังอยู่ในระดับสูงยังคงสร้างแรงกดดันต่อเงินเฟ้ออย่างต่อเนื่อง
ด้านธนาคารกลางญี่ปุ่น (BOJ) ยังคงเดินหน้าปรับนโยบายการเงินกลับสู่ภาวะปกติอย่างต่อเนื่องด้วยการปรับขึ้นอัตราดอกเบี้ยนโยบายอีก 0.25% สู่ระดับ 1.25% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2538 และนับเป็นการปรับขึ้นดอกเบี้ยครั้งที่ 2 ในรอบ 3 เดือน การตัดสินใจดังกล่าวสะท้อนความกังวลต่อแรงกดดันด้านเงินเฟ้อที่ยืดเยื้อ ราคาพลังงานที่เพิ่มสูงขึ้น และการอ่อนค่าของเงินเยน หลังธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ย โดยตลาดเริ่มให้ความสนใจกับระดับดอกเบี้ยปลายทาง (Terminal Rate) มากขึ้น โดยนักเศรษฐศาสตร์ประเมินว่าอัตราดอกเบี้ยที่เป็นกลางของญี่ปุ่น (Nominal Neutral Rate) อยู่ในช่วงประมาณ 1.1% - 2.5% ขณะที่ตลาดคาดว่า BOJ อาจปรับอัตราดอกเบี้ยขึ้นสู่ระดับประมาณ 1.5% ภายในดือนมีนาคม 2570
จีนยังคงเป็นเศรษฐกิจสำคัญเพียงไม่กี่แห่งที่ดำเนินนโยบายสวนทางกับแนวโน้มการดำเนินนโยบายกรเงินแบบเข้มงวดทั่วโลก โดยธนาคารกลางจีน (PBOC) ยังคงดำเนินนโยบายการเงินแบบผ่อนคลาย ผ่านการคงอัตราดอกเบี้ยนโยบายไว้ในระดับเดิม พร้อมอัดฉีดสภาพคล่องและใช้มาตรการสนับสนุนเศรษฐกิจแบบเฉพาะเจาะจงอย่างต่อเนื่อง แม้ภาคการผลิตจะเริ่มมีเสถียรภาพมากขึ้น แต่การฟื้นตัวของการบริโภคภายในประเทศยังค่อนข้างเปราะบาง สะท้อนภาพเศรษฐกิจที่เติบโตแตกต่างกันในแต่ละภาคส่วน (Two-Speed Economy) โดยจีนยังคงเผชิญความท้าทายเชิงโครงสร้าง ขณะเดียวกันก็มีความแข็งแกร่งในบางอุตสาหกรรม โดยเฉพาะภาคการผลิตและเทคโนโลยี
ข้อมูลเศรษฐกิจล่าสุดยังคงสะท้อนความแข็งแกร่งของเศรษฐกิจสหรัฐฯ โดยการจ้างงานนอกภาคเกษตร (Nonfarm Payrolls) ในเดือนสิงหาคมเพิ่มขึ้น 162,000 ตำแหน่ง สูงกว่าที่ตลาดคาดการณ์ไว้ ขณะที่อัตราการว่างงานทรงตัวที่ระดับ 4.1% นอกจากนี้ ยอดค้าปลีกยังออกมาดีกว่าคาด สะท้อนกำลังซื้อของภาคครัวเรือนที่แข็งแกร่ง อย่างไรก็ตามอัตราเงินเฟ้อทั่วไป (Headline CPI) ยังคงอยู่ที่ 3.4% เมื่อเทียบกับปีก่อนหน้า ซึ่งยังอยู่ในระดับสูง โดยภาพรวม ข้อมูลเศรษฐกิจดังกล่าวสนับสนุนมุมมองของ Fed ว่าเศรษฐกิจสหรัฐฯ ยังมีความแข็งแกร่งเพียงพอที่จะรองรับภาวะการเงินที่ตึงตัวได้
ในฝั่งยุโรปและญี่ปุ่น เศรษฐกิจยังคงขยายตัวได้ดีแม้เผชิญแรงกดดันจากปัจจัยภายนอกที่เพิ่มขึ้น โดยเศรษฐกิจยูโรโซนขยายตัว 0.6% จากไตรมาสก่อนหน้า ซึ่งเป็นอัตราการเติบโตสูงสุดนับตั้งแต่ปี 2565 ทั้งนี้ได้แรงหนุนจากการส่งออกและการฟื้นตัวของการบริโภคภาคครัวเรือน ขณะที่เศรษฐกิจญี่ปุ่นขยายตัวต่อเนื่องเป็นไตรมาสที่ 3 ติดต่อกัน โดยมีแรงสนับสนุนหลักมาจากการใช้จ่ายภาครัฐ การลงทุนภาคธุรกิจ และอุปสงค์จากต่างประเทศที่ยังแข็งแกร่ง
ในขณะที่ไทยยังคงเป็นหนึ่งในไม่กี่ประเทศที่นโยบายการเงินยังอยู่ในทิศทางผ่อนคลาย โดยคณะกรรมการนโยบายการเงิน (กนง.) มีมติคงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% สะท้อนมุมมองว่า แม้ภาคการส่งออกและการลงทุนภาคเอกชนยังได้รับแรงสนับสนุนจากการลงทุนด้านเทคโนโลยีและปัญญาประดิษฐ์ (AI) ทั่วโลก แต่การฟื้นตัวของเศรษฐกิจไทยยังคงไม่กระจายตัวทั่วทุกภาคส่วน นอกจากนี้เหตุการณ์น้ำท่วมในพื้นที่กรุงเทพฯ และจังหวัดโดยรอบในช่วงที่ผ่านมา ได้กลายเป็นปัจจัยเสี่ยงระยะสั้นเพิ่มเติมต่อเศรษฐกิจ โดยส่งผลกระทบต่อการคมนาคม การค้า และกิจกรรมทางเศรษฐกิจในบางพื้นที่ แม้ผลกระทบทางเศรษฐกิจโดยรวมยังอยู่ระหว่างรอการประเมิน แต่เบื้องต้นคาดว่าผลกระทบต่อ GDP ของประเทศจะอยู่ในวงจำกัด เนื่องจากเป็นเหตุการณ์ที่กระจุกตัวในบางพื้นที่ และกิจกรรมทางเศรษฐกิจมีแนวโน้มกลับเข้าสู่ภาวะปกติหลังสถานการณ์คลี่คลาย อย่างไรก็ตามเหตุการณ์ดังกล่าวยิ่งสนับสนุนมุมมองของเราว่า ธนาคารแห่งประเทศไทยมีแนวโน้มคงอัตราดอกเบี้ยในระยะข้างหน้า โดยให้น้ำหนักกับการสนับสนุนการฟื้นตัวของเศรษฐกิจ และลดความเสี่ยงต่อการชะลอตัวของการบริโภคและกิจกรรมทางเศรษฐกิจภายในประเทศ
ด้านนโยบายการคลัง การอนุมัติโครงการ “ไทยช่วยไทยพลัส” เฟส 2 ของรัฐบาลคาดว่าจะช่วยบรรเทาผลกระทบจากต้นทุนพลังงานที่สูงขึ้น และสนับสนุนการบริโภคภายในประเทศในช่วงไตรมาสสุดท้ายของปี แม้ว่าน้ำท่วมล่าสุดอาจส่งผลกระทบต่อภาคการค้า การบริการ และการขนส่งในระยะสั้น แต่การประเมินในปัจจุบันยังชี้ว่าความเสียหายทางเศรษฐกิจในระดับประเทศน่าจะอยู่ในระดับที่จำกัด
เมื่อพิจารณาภาพรวมทั้งหมด พัฒนาการเศรษฐกิจในช่วงเดือนกันยายนยังคงสนับสนุนมุมมองการลงทุนที่เราได้นำเสนอไว้ในช่วงกลางปี นั่นคือ โลกกำลังก้าวเข้าสู่สภาวะที่อัตราดอกเบี้ยมีแนวโน้มทรงตัวอยู่ในระดับสูงเป็นระยะเวลานานมากขึ้น (Higher-for-Longer) การเติบโตทางเศรษฐกิจที่ยังคงแข็งแกร่ง การลงทุนด้านปัญญาประดิษฐ์ (AI) ที่ดำเนินต่อเนื่อง ราคาพลังงานที่อยู่ในระดับสูง และแรงกดดันด้านเงินเฟ้อที่ยังไม่คลี่คลาย ล้วนสะท้อนว่ายุคของนโยบายการเงินที่ผ่อนคลายเป็นพิเศษอาจผ่านพ้นไปแล้ว สำหรับนักลงทุน สภาวะแวดล้อมดังกล่าวตอกย้ำความสำคัญของการกระจายการลงทุน การคัดเลือกสินทรัพย์ที่มีปัจจัยพื้นฐานแข็งแกร่ง สามารถสร้างการเติบโตของกำไรได้อย่างต่อเนื่อง และมีศักยภาพในการสร้างกระแสรายได้อย่างสม่ำเสมอ เพื่อรองรับภาวะที่อัตราดอกเบี้ยอาจทรงตัวในระดับสูงนานกว่าที่ตลาดเคยคาดการณ์ไว้ ขณะเดียวกันยังช่วยเสริมความแข็งแกร่งและความยืดหยุ่นให้กับพอร์ตการลงทุนในระยะยาว
การจัดพอร์ตการลงทุนภายใต้สภาวะอัตราดอกเบี้ยสูงยาวนาน (Higher-for-Longer Regime)พัฒนาการต่าง ๆ ที่เกิดขึ้นในช่วงเดือนกันยายนยิ่งตอกย้ำความเชื่อมั่นของเราว่า ภาพรวมของสภาวะแวดล้อมการลงทุนโลกยังคงถูกขับเคลื่อนด้วยปัจจัยสำคัญ 3 ประการ ได้แก่ การเติบโตทางเศรษฐกิจที่ยังคงแข็งแกร่ง วัฏจักรการลงทุนด้านปัญญาประดิษฐ์ (AI-Driven Capital Expenditure Cycle) และสภาวะอัตราดอกเบี้ยที่มีแนวโน้มทรงตัวอยู่ในระดับสูงเป็นระยะเวลานาน แม้ว่าความตึงเครียดทางภูมิรัฐศาสตร์และการปรับตัวสูงขึ้นของอัตราผลตอบแทนพันธบัตรจะส่งผลให้ตลาดเผชิญกับความผันผวนเป็นระยะ แต่ปัจจัยพื้นฐานที่ขับเคลื่อนผลประกอบการของภาคธุรกิจและกิจกรรมทางเศรษฐกิจโดยรวมยังคงแข็งแกร่ง ดังนั้นมุมมองการลงทุนหลักของเราจึงยังคงไม่เปลี่ยนแปลง
เราเชื่อว่านโยบายการเงินทั่วโลกได้เข้าสู่ยุคของการที่อัตราดอกเบี้ยจะอยู่ในระดับสูงเป็นระยะเวลานาน (Higher-for-Longer) อย่างเต็มรูปแบบ การปรับขึ้นอัตราดอกเบี้ยครั้งล่าสุดของธนาคารกลางสหรัฐฯ (Fed) ธนาคารกลางยุโรป (ECB) และธนาคารกลางญี่ปุ่น (BOJ) สะท้อนให้เห็นอย่างชัดเจนว่าผู้กำหนดนโยบายยังคงให้ความสำคัญกับการควบคุมอัตราเงินเฟ้อและการรักษาความน่าเชื่อถือของการคาดการณ์อัตราเงินเฟ้อในระยะยาวให้อยู่ในกรอบที่เหมาะสม ด้วยเหตุนี้ นักลงทุนจึงไม่ควรคาดหวังว่านโยบายการเงินจะกลับไปสู่สภาวะผ่อนคลายอย่างที่เคยเกิดขึ้นในช่วงหลังวิกฤตการเงินโลก (Global Financial Crisis) ซึ่งเป็นยุคที่อัตราดอกเบี้ยอยู่ในระดับต่ำเป็นระยะเวลายาวนาน
ในขณะเดียวกันเรายังคงเห็นหลักฐานที่สะท้อนให้เห็นถึงความโดดเด่นของเศรษฐกิจสหรัฐฯ เมื่อเทียบกับประเทศพัฒนาแล้วอื่น ๆ ทั้งจากการเติบโตของผลิตภาพ (Productivity Growth) ที่แข็งแกร่ง การใช้จ่ายของผู้บริโภคที่ยังคงยืดหยุ่น ฐานะทางการเงินของภาคธุรกิจที่แข็งแกร่ง และการลงทุนด้านปัญญาประดิษฐ์ที่ยังคงเดินหน้าอย่างต่อเนื่อง ปัจจัยเหล่านี้ช่วยสนับสนุนการเติบโตของเศรษฐกิจสหรัฐฯ ค่าเงินดอลลาร์สหรัฐ และตอกย้ำบทบาทของสินทรัพย์สหรัฐฯ ในฐานะแกนหลักของพอร์ตการลงทุนระดับโลก
วัฏจักรการลงทุนด้าน AI ยังคงเป็นหนึ่งในปัจจัยเชิงโครงสร้าง (Structural Growth Driver) ที่สำคัญที่สุดของเศรษฐกิจโลกในปัจจุบัน จากเดิมที่เริ่มต้นเป็นธีมการลงทุนด้านเทคโนโลยี ปัจจุบันได้ขยายตัวไปสู่ระบบนิเวศ (Ecosystem) ที่กว้างขึ้นครอบคลุมทั้งอุตสาหกรรม Semiconductors Data Centers โครงสร้างพื้นฐานด้านพลังงาน ระบบอัตโนมัติในภาคอุตสาหกรรม (Industrial Automation) และการเชื่อมต่อทางดิจิทัล (Digital Connectivity) อย่างไรก็ดี แม้ว่า AI จะยังคงเป็นปัจจัยสร้างผลตอบแทนสำคัญของตลาด แต่ความเป็นผู้นำของตลาดเริ่มขยายออกไปจากกลุ่มเทคโนโลยีสู่ภาคการเงิน สาธารณสุข และอุตสาหกรรมบางประเภทที่ได้รับประโยชน์จากวัฏจักรการลงทุนเช่นกัน
สำหรับการลงทุนในตราสารทุน (Equities) เรายังคงมีมุมมองเชิงบวก และยังคงให้น้ำหนักกับบริษัทที่มีการเติบโตของกำไรที่แข็งแกร่ง ฐานะทางการเงินที่มั่นคง มีความสามารถในการสร้างกระแสเงินสด (Free Cash Flow) ในระดับสูง และการบริหารจัดการเงินทุนอย่างมีวินัย เรามองว่าโอกาสการลงทุนยังคงน่าสนใจเป็นพิเศษในกลุ่มที่เกี่ยวข้องกับโครงสร้างพื้นฐานด้าน AI ความต้องการ Semiconductors การเปลี่ยนผ่านสู่ดิจิทัล (Digital Transformation) และเทคโนโลยีที่ช่วยยกระดับผลิตภาพ (Productivity-Enhancing Technologies) นอกเหนือจากกลุ่มเทคโนโลยีแล้ว เรายังเห็นโอกาสที่เพิ่มขึ้นในหุ้นกลุ่มการเงิน กลุ่มการแพทย์และสุขภาพ และกลุ่มอุตสาหกรรมบางประเภทที่มีแนวโน้มการเติบโตของผลประกอบการที่ชัดเจน (Earnings Visibility) และระดับมูลค่ายังน่าสนใจเมื่อเทียบกับปัจจัยพื้นฐาน
ภูมิภาคเอเชียยังคงเป็นแหล่งของโอกาสการลงทุนระยะยาวที่สำคัญ หลายประเทศในเอเชียเปิดโอกาสให้นักลงทุนเข้าถึงบริษัทเทคโนโลยีชั้นนำระดับโลก มีการพัฒนามาตรฐานธรรมาภิบาลองค์กร (Corporate Governance) อย่างต่อเนื่อง มีแนวโน้มการเติบโตของกำไรที่แข็งแกร่ง และมีระดับมูลค่าที่น่าสนใจเมื่อเทียบกับตลาดพัฒนาแล้ว ดังนั้นเราจึงยังคงยังคงมีมุมมองเชิงบวกต่อการกระจายการลงทุนไปในระบบนิเวศด้านเทคโนโลยีของเอเชีย รวมถึงโอกาสการเติบโตทางเศรษฐกิจในภูมิภาคโดยรวม
สำหรับการลงทุนในตราสารหนี้ (Fixed Income) เรายังคงให้ความสำคัญกับการสร้างผลตอบแทนจากรายได้ดอกเบี้ยและการถือครองตราสาร (Income and Carry) มากกว่าการเพิ่มอายุเฉลี่ยของพอร์ต (Duration) แม้อัตราผลตอบแทนพันธบัตรที่สูงขึ้นจะช่วยเพิ่มโอกาสในการสร้างผลตอบแทนคาดหวังของตลาดตราสารหนี้ในอนาคตเมื่ออัตราดอกเบี้ยปรับตัวลง แต่ความเสี่ยงด้านเงินเฟ้อที่ยังคงอยู่ ความกังวลด้านฐานะการคลัง และความไม่แน่นอนของนโยบาย ทำให้เรายังคงระมัดระวังต่อการลงทุนในพันธบัตรรัฐบาลระยะยาว (Long-Duration Government Bonds) ในทางกลับกัน เรายังคงให้น้ำหนักกับ ตราสารหนี้ภาคเอกชนคุณภาพสูง (High-Quality Corporate Credit) และ กลยุทธ์ตราสารหนี้ที่มุ่งสร้างกระแสรายได้ (Income-Oriented Fixed Income) ซึ่งให้อัตราผลตอบแทนที่เหมาะสมต่อระดับความเสี่ยงด้านเครดิต
นอกจากนี้หากปัจจัยพื้นฐานของภาคธุรกิจยังคงแข็งแกร่ง แม้อัตราดอกเบี้ยจะปรับตัวสูงขึ้นฐานะทางการเงินที่มั่นคง ผลประกอบการที่แข็งแกร่ง และความสามารถในการสร้างกระแสเงินสดที่ดีขึ้น จะยังคงเป็นปัจจัยสนับสนุนตลาดตราสารหนี้ภาคเอกชน และเอื้อต่อการลงทุนในตราสารหนี้คุณภาพสูง
ดังนั้นสภาวะการลงทุนโลกยังคงได้รับแรงสนับสนุนจากการเติบโตทางเศรษฐกิจที่แข็งแกร่ง วัฏจักรการลงทุนด้าน AI และผลประกอบการภาคธุรกิจที่อยู่ในระดับดี แม้อัตราผลตอบแทนพันธบัตรที่ปรับตัวสูงขึ้นและความไม่แน่นอนทางภูมิรัฐศาสตร์อาจสร้างความผันผวนในระยะสั้น แต่เรายังคงเชื่อว่าโอกาสการลงทุนระยะยาวที่น่าสนใจยังคงอยู่ในหุ้นคุณภาพสูง (Quality Equities) ตราสารหนี้ที่สร้างกระแสรายได้สม่ำเสมอ (Income-Generating Credit) และระบบนิเวศทางเทคโนโลยีของเอเชีย (Asia's technology ecosystem) ด้วยเหตุนี้ เรายังคงมีมุมมองเชิงบวกต่อสินทรัพย์เสี่ยงในระยะกลางถึงระยะยาว โดยเน้นการลงทุนอย่างมีวินัย ให้ความสำคัญกับคุณภาพสินทรัพย์ การกระจายความเสี่ยง และแหล่งที่มาของผลตอบแทนที่ยั่งยืน
มุมมองการลงทุนพัฒนาการล่าสุดของตลาดยังคงสนับสนุนมุมมองเชิงบวกของเราต่อการลงทุนในหุ้นโลก แม้นักลงทุนยังต้องเผชิญความไม่แน่นอนจากปัจจัยด้านภูมิรัฐศาสตร์ เงินเฟ้อ แนวโน้นโยบายการคลัง และนโยบายการเงิน แต่ปัจจัยพื้นฐานสำคัญยังอยู่ในเกณฑ์แข็งแกร่ง ทั้งการเติบโตของกำไรบริษัทจดทะเบียน คุณภาพงบดุลภาคเอกชน และการลงทุนด้านปัญญาประดิษฐ์ (AI) ที่ยังขยายตัวอย่างต่อเนื่องในหลายอุตสาหกรรม
ผลประกอบการล่าสุดของ NVIDIA เป็นอีกหนึ่งสัญญาณที่สะท้อนการเติบโตของ AI อย่างชัดเจน โดยรายได้ในไตรมาส 2 เพิ่มขึ้นมากกว่าสองเท่าเมื่อเทียบกับปีก่อน สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 96,000 ล้านดอลลาร์สหรัฐ ขณะที่รายได้จากธุรกิจ Data Center เติบโต 117% และผู้บริหารยังคงส่งสัญญาณการเติบโตอย่างต่อเนื่องในไตรมาสถัดไป แม้ยังไม่ได้รวมรายได้จากประเทศจีนไว้ในประมาณการดังกล่าว
ที่สำคัญเรามองว่าโอกาสการลงทุนจาก AI ในปัจจุบันไม่ได้จำกัดอยู่เพียงอุตสาหกรรม Semiconductors อีกต่อไป ผลประกอบการของ NVIDIA สะท้อนถึงอุปสงค์ที่แข็งแกร่งจากทั้งผู้ให้บริการคลาวด์ขนาดใหญ่ (Hyperscalers) ภาคธุรกิจ ภาครัฐ และผู้ให้บริการโครงสร้างพื้นฐาน ส่งผลให้เม็ดเงินลงทุนกระจายไปยังธุรกิจที่เกี่ยวข้องในวงกว้าง อาทิ โครงสร้างพื้นฐานคลาวด์ ซอฟต์แวร์ ความมั่นคงปลอดภัยทางไซเบอร์ บริการดิจิทัล ระบบอัตโนมัติ และเทคโนโลยีที่ช่วยเพิ่มประสิทธิภาพการดำเนินงาน ซึ่งล้วนมีแนวโน้มได้รับประโยชน์จากการเติบโตของ AI ในระยะยาว
ดังนั้น ภายใต้สภาวะแวดล้อมดังกล่าว เรายังคงแนะนำกองทุนเปิดพรินซิเพิล โกลบอล อิควิตี้ (PRINCIPAL GEF) เป็นทางเลือกหลักสำหรับการลงทุนในหุ้นทั่วโลก โดยกองทุนมีการกระจายการลงทุนครอบคลุมหลากหลายภูมิภาค อุตสาหกรรม และรูปแบบการลงทุน ช่วยให้นักลงทุนสามารถเข้าถึงโอกาสการเติบโตจากตลาดหุ้นทั่วโลก พร้อมลดการกระจุกตัวของความเสี่ยงจากการพึ่งพาตลาดหรือธีมการลงทุนใดเพียงธีมเดียว โดยในภาวะที่ตลาดให้ความสำคัญกับปัจจัยพื้นฐานและการเติบโตของผลประกอบการมากขึ้น การลงทุนในบริษัทคุณภาพสูงระดับโลกที่มีความได้เปรียบในการแข่งขัน กระแสเงินสดแข็งแกร่ง และมีศักยภาพการเติบโตในอนาคต ยังคงมีความน่าสนใจสำหรับการลงทุน
Image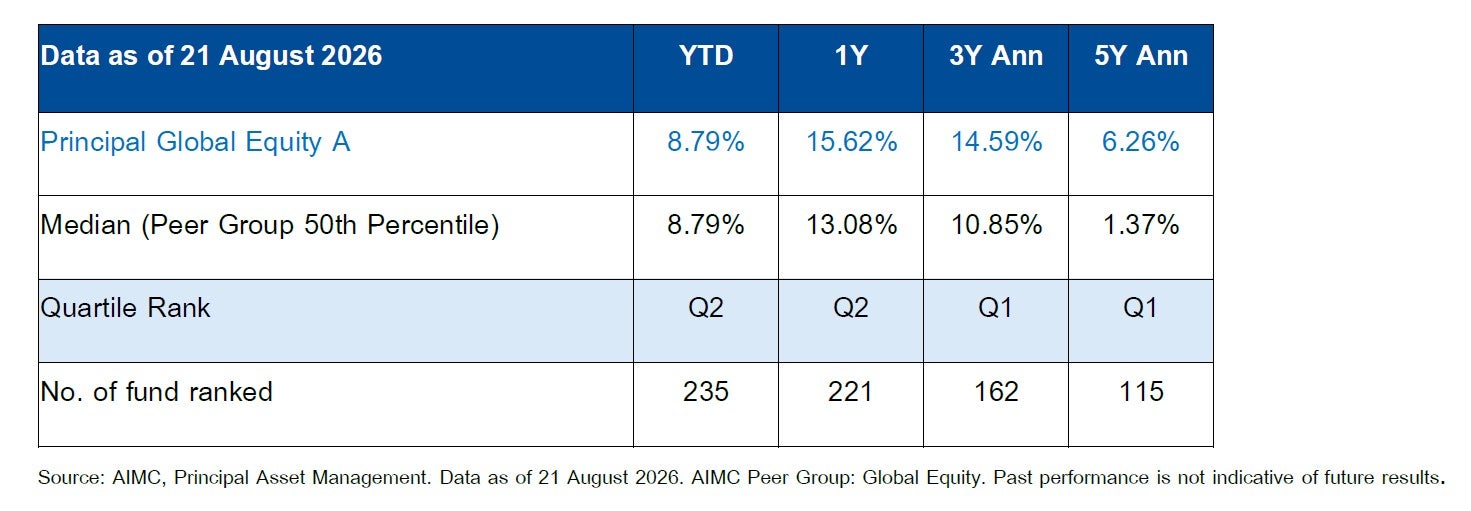
สำหรับนักลงทุนที่ต้องการเพิ่มโอกาสสร้างผลตอบแทน เรายังคงแนะนำกองทุนเปิดพรินซิเพิล โกลบอล อินโนเวชั่น (PRINCIPAL GINNO) เป็นทางเลือกเสริมในการลงทุน โดยกองทุนมุ่งเน้นลงทุนในบริษัทที่ได้รับประโยชน์จากนวัตกรรม เทคโนโลยีเปลี่ยนแปลงโลก พฤติกรรมผู้บริโภคที่เปลี่ยนแปลงไป และแนวโน้มการเติบโตเชิงโครงสร้าง เรายังคงมีมุมมองเชิงบวกต่อธีมการลงทุนด้านนวัตกรรม โดยเฉพาะจากการเร่งตัวของการนำ AI ไปประยุกต์ใช้ในวงกว้างทั่วโลก พัฒนาการล่าสุดของอุตสาหกรรมสะท้อนว่าการลงทุนด้านโครงสร้างพื้นฐาน AI ยังคงอยู่ในช่วงเริ่มต้นของวัฏจักรการลงทุนระยะยาว โดยได้รับแรงสนับสนุนจากภาคธุรกิจ ภาครัฐ ผู้ให้บริการคลาวด์ ผู้พัฒนาซอฟต์แวร์ และโมเดลธุรกิจ AI รูปแบบใหม่ที่กำลังเกิดขึ้น เราเชื่อว่าบริษัทจำนวนมากที่มีแนวโน้มได้รับประโยชน์จากการเปลี่ยนแปลงดังกล่าวยังไม่ได้รับการประเมินศักยภาพการเติบโตอย่างเต็มที่ ซึ่งเปิดโอกาสการลงทุนในหลากหลายอุตสาหกรรมที่ได้รับอานิสงส์จาก AI และนวัตกรรม ครอบคลุมวงกว้างกว่ากลุ่มเทคโนโลยีเพียงอย่างเดียว
Image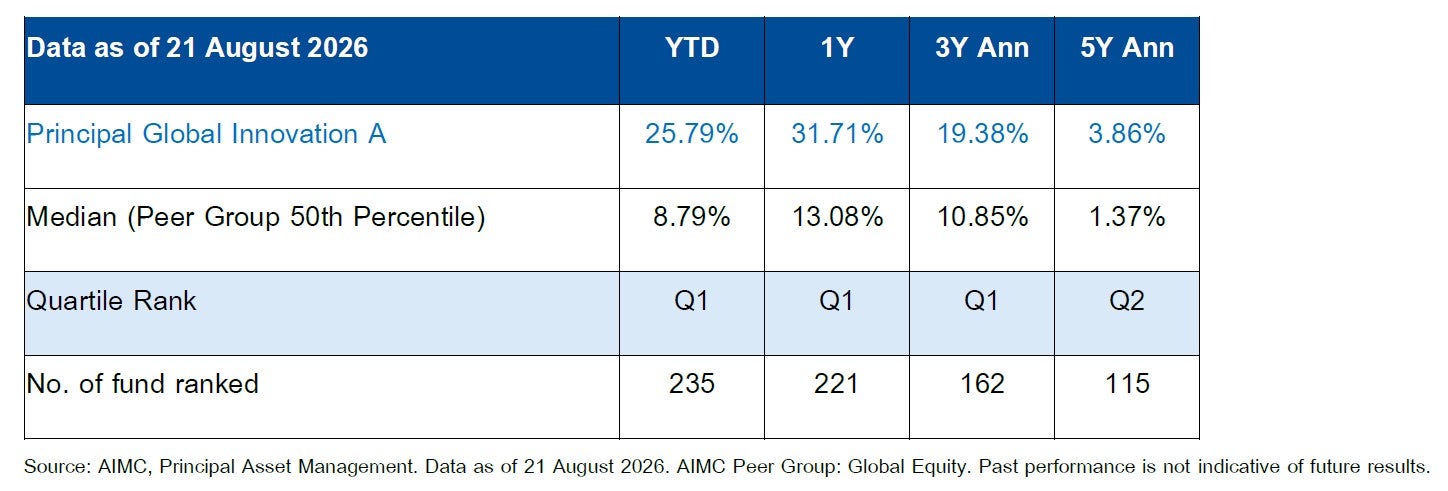
แม้ว่าเรามีมุมมองเชิงบวกต่อการลงทุนในหุ้นโลก แต่ภาวะอัตราดอกเบี้ยที่มีแนวโน้มทรงตัวอยู่ในระดับสูงเป็นระยะเวลานานได้เพิ่มความน่าสนใจของการลงทุนในตราสารหนี้อย่างมีนัยสำคัญ โดยระดับอัตราผลตอบแทน (Yield) ที่สูงขึ้นในปัจจุบันช่วยให้นักลงทุนได้รับกระแสรายได้ที่เพิ่มขึ้น ขณะเดียวกันเศรษฐกิจโลกที่ยังเติบโตได้ และปัจจัยพื้นฐานของภาคธุรกิจที่ยังแข็งแกร่ง ยังคงเป็นแรงสนับสนุนสำคัญต่อการลงทุนในตราสารหนี้ภาคเอกชน
ดังนั้น เราแนะนำ กองทุนเปิดพรินซิเพิล โกลบอล ฟิกซ์ อินคัม (PRINCIPAL GFIXED) เป็นทางเลือกสำหรับการลงทุนในตราสารหนี้ทั่วโลกผ่านกองทุนหลัก โดยกองทุนหลักมุ่งเน้นการสร้างกระแสรายได้สม่ำเสมอ ผ่านการลงทุนในตราสารหนี้คุณภาพดี มากกว่าการพึ่งพาผลตอบแทนจากการปรับตัวลดลงของอัตราดอกเบี้ย ซึ่งเราเชื่อว่าเป็นแนวทางที่เหมาะสมกับสภาพแวดล้อมการลงทุนในปัจจุบัน ที่อัตราดอกเบี้ยยังมีแนวโน้มอยู่ในระดับสูง ความเสี่ยงด้านเงินเฟ้อยังคงอยู่ และตลาดตราสารหนี้ยังคงเผชิญกับความผันผวนเป็นระยะ
PRINCIPAL GFIXED เป็นกองทุนที่ผสานจุดแข็งของกองทุนตราสารหนี้ชั้นนำระดับโลก 2 กองทุนเข้าด้วยกัน โดยสัดส่วนหลักลงทุนใน PIMCO GIS Income Fund ซึ่งมีจุดเด่นด้านการกระจายการลงทุนในตราสารหนี้หลากหลายประเภททั่วโลก และมีประวัติการสร้างผลตอบแทนที่แข็งแกร่งผ่านหลากหลายสภาวะตลาด ขณะที่อีกส่วนลงทุนใน Man Dynamic Income Fund ที่เข้ามาช่วยเพิ่มอัตราผลตอบแทน (Yield) ของพอร์ต ผ่านการคัดเลือกตราสารหนี้รายตัวอย่างเชิงรุก พร้อมรักษาระดับ Duration ที่ค่อนข้างต่ำ เพื่อลดความเสี่ยงจากการเปลี่ยนแปลงของอัตราดอกเบี้ย ภายหลังการปรับโครงสร้างการลงทุนของกองทุน PRINCIPAL GFIXED เมื่อวันที่ 9 กรกฎาคม 2569 กองทุนได้ผสานจุดเด่นของทั้งสองกลยุทธ์เข้าด้วยกัน ส่งผลให้พอร์ตมีความสมดุลมากขึ้นทั้งในด้านการสร้างรายได้ การกระจายแหล่งที่มาของผลตอบแทน และการบริหารความเสี่ยงจากอัตราดอกเบี้ย เรามองว่าแนวทางดังกล่าวมีความเหมาะสมกับสภาวะตลาดปัจจุบันที่อัตราดอกเบี้ยยังทรงตัวอยู่ในระดับสูง และตลาดตราสารหนี้ยังคงมีความผันผวนอยู่เป็นระยะ
โดยสรุป เรามองว่าตลาดการลงทุนในปัจจุบันไม่ได้ขับเคลื่อนหลักจากความคาดหวังต่อสภาวะอัตราดอกเบี้ยต่ำอีกต่อไป แต่ให้ความสำคัญกับปัจจัยพื้นฐานของธุรกิจมากขึ้น ไม่ว่าจะเป็นการเติบโตของผลประกอบการ ความสามารถในการสร้างนวัตกรรม การเพิ่มประสิทธิภาพการดำเนินงาน และความสามารถในการบริหารจัดการของบริษัท ผลประกอบการล่าสุดของบริษัทจดทะเบียน โดยเฉพาะบริษัทผู้นำที่เกี่ยวข้องกับ AI สะท้อนให้เห็นว่าบริษัทที่สามารถสร้างการเติบโตของรายได้และกำไรได้อย่างเป็นรูปธรรม ยังคงได้รับการตอบรับที่ดีจากนักลงทุน
ด้วยเหตุนี้ เรายังคงมองว่ากองทุน PRINCIPAL GEF เป็นทางเลือกหลักสำหรับการลงทุนในหุ้นทั่วโลก โดยมีการกระจายการลงทุนอย่างเหมาะสมเพื่อเปิดรับโอกาสการเติบโตจากเศรษฐกิจโลก ขณะที่กองทุน PRINCIPAL GINNO เป็นทางเลือกเสริมสำหรับนักลงทุนที่ต้องการเพิ่มสัดส่วนการลงทุนในธีมนวัตกรรม AI และโอกาสการเติบโตระยะยาว ส่วน PRINCIPAL GFIXED เป็นทางเลือกหลักสำหรับการลงทุนในตราสารหนี้ทั่วโลก โดยกองทุนหลักเน้นการสร้างกระแสรายได้ผ่านการลงทุนในตราสารหนี้คุณภาพดี พร้อมผสานจุดแข็งของกองทุนตราสารหนี้ชั้นนำระดับโลก 2 กองทุน เพื่อสร้างสมดุลระหว่างการสร้างรายได้ การกระจายแหล่งที่มาของผลตอบแทน และการบริหารความเสี่ยงจากอัตราดอกเบี้ย
การผสมผสานทั้งสามกองทุนเข้าด้วยกันจะช่วยให้นักลงทุนสามารถเข้าถึงโอกาสการเติบโตจากเศรษฐกิจโลกและเมกะเทรนด์แห่งอนาคต ควบคู่ไปกับการกระจายความเสี่ยงและการสร้างกระแสรายได้ที่สม่ำเสมอ ซึ่งจะช่วยเสริมความแข็งแกร่งของพอร์ตการลงทุนในระยะยาว
Image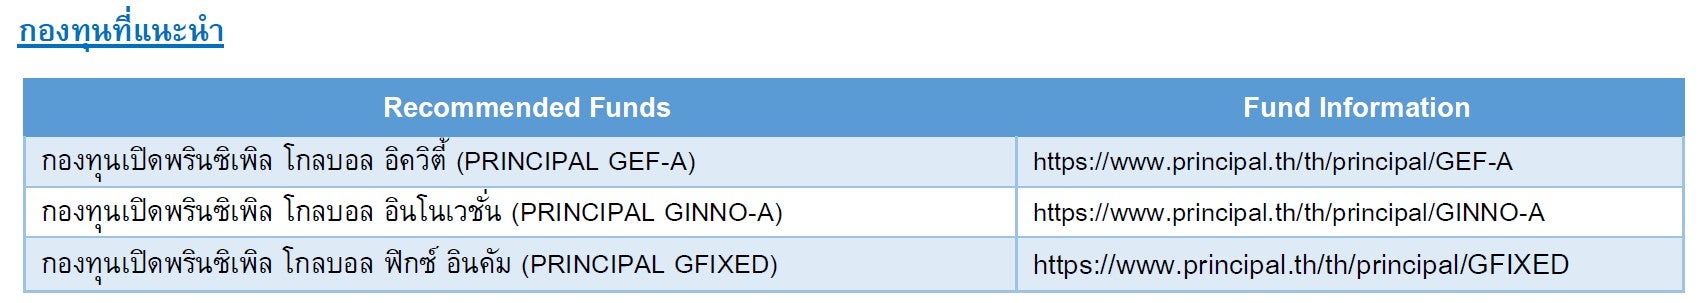
Image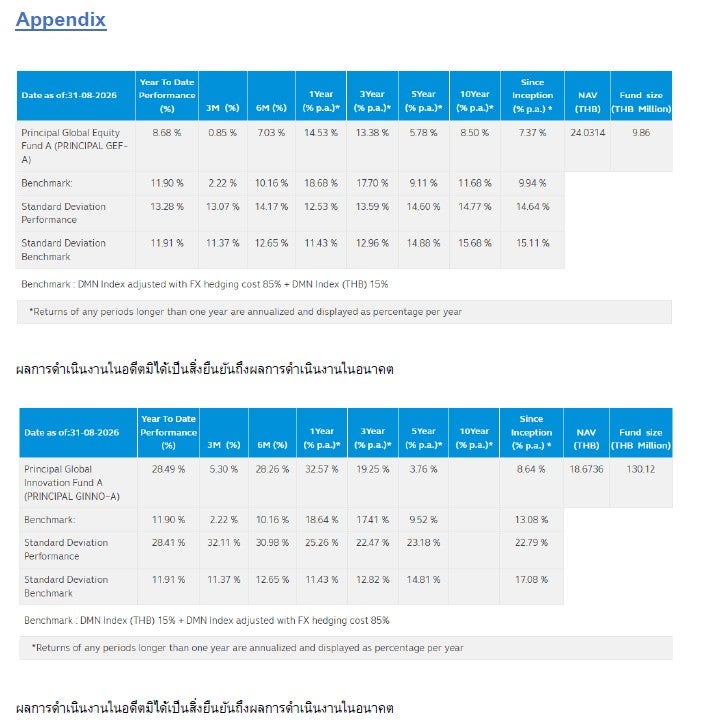
คำเตือน: ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า (กองทุน) เงื่อนไข ผลตอบแทนและความเสี่ยงก่อนตัดสินใจลงทุน / PRINCIPAL GEF และ PRINCIPAL GINNO กองทุนหลักลงทุนกระจุกตัวในประเทศสหรัฐอเมริกา ผู้ลงทุนจึงควรพิจารณาการกระจายความเสี่ยงของพอร์ตการลงทุนโดยรวมของตนเองด้วย / บริษัทจัดการใช้สัญญาซื้อขายล่วงหน้าเพื่อเป็นเครื่องมือในการป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยนของกองทุน (Hedging) ขึ้นอยู่กับดุลยพินิจของผู้จัดการ/ กองทุนมีนโยบายการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนตามดุลยพินิจ (dynamic hedging) (0%-105% ของมูลค่าความเสี่ยง) / กองทุนที่มีนโยบายลงทุนในต่างประเทศ กองทุนอาจมีความเสี่ยงด้านอัตราแลกเปลี่ยน ผู้ลงทุนอาจขาดทุนหรือได้รับกำไร จากอัตราแลกเปลี่ยน/หรือได้รับเงินคืนต่ำกว่าทุนเริ่มแรกได้ /ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต/ ผู้ลงทุนควรศึกษาผลการดำเนินงานของหน่วยลงทุนแต่ละชนิดของกองทุนใน https://www.principal.th/th/mutual-fundth ก่อนตัดสินใจลงทุน