วางแผนเกษียณ ฉบับมนุษย์เงินเดือน เริ่มต้นอย่างไรให้มีเงินใช้หลังเกษียณด้วย PVD
หากวันหนึ่งไม่มีเงินเดือนเข้าบัญชีทุกเดือน คุณจะต้องมีเงินเก็บเท่าไรจึงจะใช้ชีวิตหลังเกษียณได้อย่างที่ต้องการ? นี่คือคำถามสำคัญที่มนุษย์เงินเดือนควรเริ่มหาคำตอบตั้งแต่วันนี้ เพราะการวางแผนเกษียณ ฉบับมนุษย์เงินเดือน ตั้งแต่ยังมีรายได้ประจำ จะช่วยให้มีเวลาเตรียมเงินออมและรับมือกับค่าใช้จ่ายในอนาคตได้ดีขึ้น โดยเฉพาะการใช้ กองทุนเกษียณ อย่างกองทุนสำรองเลี้ยงชีพ (PVD) เป็นหนึ่งในเครื่องมือสะสมเงินระยะยาว ที่ช่วยต่อยอดเงินออมผ่านทั้งเงินสะสมของลูกจ้าง เงินสมทบจากนายจ้าง และผลตอบแทนจากการลงทุน
วางแผนเกษียณสำคัญอย่างไร ทำไมมนุษย์เงินเดือนควรเริ่มตั้งแต่วันนี้?
Image
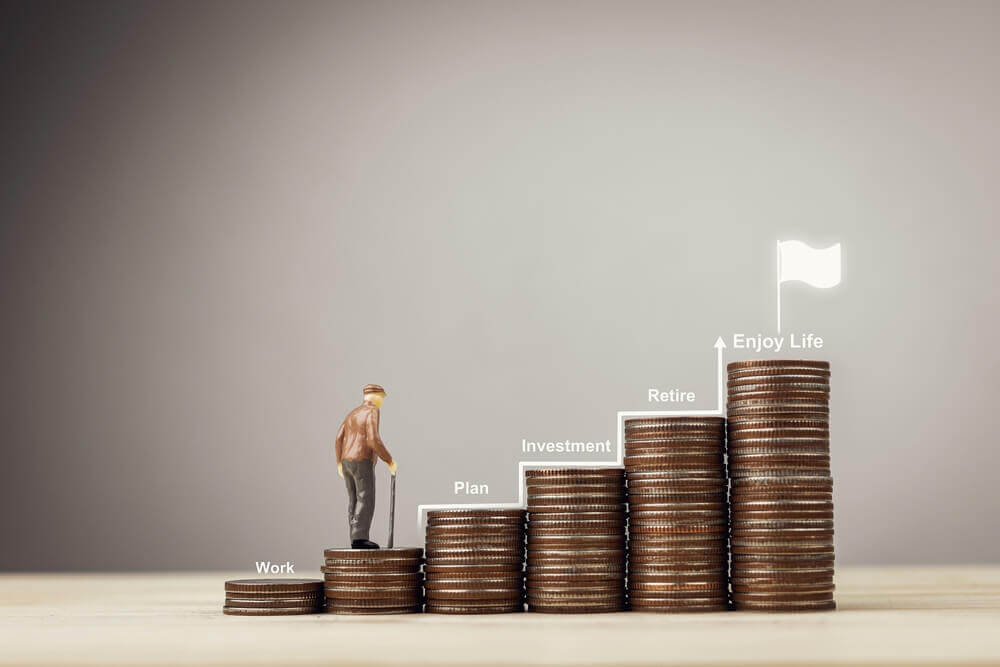
การวางแผนเกษียณอายุตั้งแต่วันที่ยังมีเงินเดือนประจำ ช่วยให้มีเวลาเตรียมเงินออมสำหรับค่าใช้จ่ายในวันที่ไม่มีรายได้จากการทำงาน เพราะหลังเกษียณยังมีค่าใช้จ่ายที่ต้องรับผิดชอบ ทั้งค่าครองชีพ ค่าอาหาร ที่อยู่อาศัย และค่าใช้จ่ายด้านสุขภาพ ซึ่งมีแนวโน้มเพิ่มขึ้นตามเงินเฟ้อและอายุที่มากขึ้น หากไม่มีเงินสำรองเพียงพอ อาจทำให้ต้องลดคุณภาพชีวิตหรือพึ่งพารายได้จากคนในครอบครัว
อีกเหตุผลสำคัญคือ การเริ่มออมเร็วช่วยให้เงินมีเวลาสร้างผลตอบแทนได้นานขึ้น โดยเฉพาะการลงทุนระยะยาวที่สามารถนำผลตอบแทนกลับไปลงทุนต่อ ทำให้เงินมีโอกาสเติบโตแบบทบต้น แม้จะเริ่มจากเงินออมจำนวนไม่มากก็ตาม
สำหรับมนุษย์เงินเดือน การใช้กองทุนสำรองเลี้ยงชีพ (PVD) เป็นหนึ่งในเครื่องมือวางแผนเกษียณที่น่าสนใจ เพราะมีทั้งเงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้าง ช่วยสร้างวินัยการออมอย่างต่อเนื่อง และเพิ่มโอกาสสะสมเงินก้อนสำหรับใช้หลังเกษียณได้ในระยะยาว
ต้องมีเงินเท่าไรถึงจะพอใช้หลังเกษียณ?
จำนวนเงินที่ต้องเตรียมไว้หลังเกษียณขึ้นอยู่กับอายุที่ต้องการหยุดทำงาน ค่าใช้จ่ายในชีวิตประจำวัน และระยะเวลาที่คาดว่าจะใช้เงิน การวางแผนเกษียณจึงควรเริ่มจากการประเมินความต้องการของตัวเอง เพื่อให้เห็นเป้าหมายเงินออมที่ชัดเจน โดยคำนวณได้จาก 3 ขั้นตอน ดังนี้
1. กำหนดอายุเกษียณและระยะเวลาที่ต้องใช้เงิน
เริ่มจากกำหนดว่าต้องการเกษียณเมื่ออายุเท่าไร เช่น 55 หรือ 60 ปี จากนั้นประเมินว่าจะต้องใช้เงินหลังเกษียณอีกกี่ปี โดยอาจวางแผนเผื่อไว้ประมาณ 20–30 ปี เพื่อให้มีเงินเพียงพอต่อการใช้ชีวิตในระยะยาว
ยิ่งเกษียณเร็วหรือมีอายุยืนยาว ก็ยิ่งต้องเตรียมเงินให้ครอบคลุมระยะเวลาที่ไม่มีรายได้ประจำมากขึ้น
2. ประเมินค่าใช้จ่ายรายเดือนหลังเกษียณ
ลองคำนวณค่าใช้จ่ายที่จำเป็นในแต่ละเดือน เช่น ค่าอาหาร ค่าน้ำค่าไฟ ค่าที่อยู่อาศัย ค่ารักษาพยาบาล และค่าใช้จ่ายส่วนตัว เพื่อประเมินว่าต้องใช้เงินเท่าไรจึงจะรักษาคุณภาพชีวิตที่ต้องการได้
ตัวอย่างเช่น หากต้องการใช้เงินเดือนละ 25,000 บาท และคาดว่าจะใช้ชีวิตหลังเกษียณอีก 25 ปี จะต้องเตรียมเงินประมาณ 7.5 ล้านบาท โดยคำนวณจากค่าใช้จ่าย 25,000 บาท × 12 เดือน × 25 ปี
อย่างไรก็ตาม ตัวเลขนี้เป็นเพียงการคำนวณเบื้องต้นที่ยังไม่รวมผลกระทบจากเงินเฟ้อ ผลตอบแทนจากการลงทุน และค่าใช้จ่ายฉุกเฉินที่อาจเกิดขึ้นจริง
3. คำนวณเงินเกษียณโดยคำนึงถึงเงินเฟ้อ
สิ่งที่ไม่ควรมองข้ามในการวางแผนเกษียณคือเงินเฟ้อ เพราะเงินจำนวนเท่ากันในวันนี้กับอีก 20–30 ปีข้างหน้าอาจมีอำนาจซื้อแตกต่างกัน เช่น ค่าใช้จ่ายเดือนละ 25,000 บาทในวันนี้ อาจไม่เพียงพอต่อการใช้ชีวิตในอนาคต เนื่องจากราคาสินค้าและบริการมีแนวโน้มปรับตัวสูงขึ้น
ดังนั้น การคำนวณเงินเกษียณควรนำอัตราเงินเฟ้อและผลตอบแทนจากการลงทุนมาประกอบด้วย รวมถึงเผื่อค่าใช้จ่ายด้านสุขภาพที่อาจเพิ่มขึ้นตามอายุ เพื่อให้เป้าหมายเงินเกษียณสะท้อนค่าใช้จ่ายที่อาจเกิดขึ้นจริงในอนาคตมากขึ้น
เช็กความพร้อมทางการเงิน ปัจจุบันมีเงินเกษียณอยู่เท่าไร?
หลังจากกำหนดเป้าหมายเงินเกษียณแล้ว ขั้นตอนต่อไปคือการสำรวจว่าปัจจุบันมีเงินออมและสินทรัพย์สะสมอยู่เท่าไร เพื่อประเมินความพร้อมทางการเงินและดูว่ายังขาดเงินอีกมากน้อยแค่ไหน โดยเริ่มจาก 3 เรื่องสำคัญ ดังนี้
1. สำรวจเงินออมและเงินลงทุนที่มีอยู่
รวบรวมเงินออมและสินทรัพย์ที่สามารถนำมาใช้หลังเกษียณได้ เช่น เงินฝากธนาคาร กองทุนรวม หุ้น และเงินสะสมในกองทุนสำรองเลี้ยงชีพ โดยควรเช็กยอดกองทุนสำรองเลี้ยงชีพทั้งเงินต้นและผลตอบแทนจากการลงทุน เพื่อให้เห็นภาพรวมของเงินที่สะสมไว้ในปัจจุบันอย่างชัดเจน
2. ประเมินรายได้หลังเกษียณจากแหล่งอื่น
นอกจากเงินออมส่วนตัวแล้ว ควรตรวจสอบว่าหลังเกษียณจะมีรายได้จากแหล่งอื่นอีกหรือไม่ เช่น เงินบำนาญประกันสังคมตามสิทธิ เงินบำนาญจากหน่วยงาน หรือรายได้จากค่าเช่าและสินทรัพย์อื่น ๆ โดยนำมาประเมินร่วมกับเงินออม เพื่อให้รู้ว่าต้องเตรียมเงินจากส่วนตัวเพิ่มเติมเท่าไร
3. เปรียบเทียบเงินที่มีอยู่กับเป้าหมายเงินเกษียณ
เมื่อทราบทั้งเป้าหมายเงินเกษียณและจำนวนเงินที่คาดว่าจะมีแล้ว ให้นำตัวเลขมาเปรียบเทียบกัน เพื่อดูว่ายังขาดเงินอีกเท่าไร และต้องเพิ่มเงินออมเดือนละเท่าไรจึงจะไปถึงเป้าหมาย การประเมินส่วนต่างนี้จะช่วยให้วางแผนการออมและเลือกเครื่องมือการลงทุนได้เหมาะสมมากขึ้น โดยเฉพาะมนุษย์เงินเดือนที่ยังมีเวลาเตรียมเงินผ่าน PVD อย่างต่อเนื่อง
ใช้กองทุนสำรองเลี้ยงชีพ (PVD) วางแผนเกษียณอย่างไรให้มีเงินเพียงพอ?
การใช้กองทุนสำรองเลี้ยงชีพ (PVD) เป็นเครื่องมือวางแผนเกษียณอายุช่วยให้มนุษย์เงินเดือนสะสมเงินได้อย่างต่อเนื่อง เพราะมีทั้งเงินสะสมจากลูกจ้าง เงินสมทบจากนายจ้าง และโอกาสรับผลตอบแทนจากการลงทุน แต่การจะมีเงินเพียงพอหลังเกษียณ ควรบริหารกองทุนให้เหมาะสมใน 3 ด้าน ดังนี้
1. เลือกอัตราเงินสะสมให้เหมาะกับรายได้
สมาชิกสามารถเลือกอัตราเงินสะสมเข้ากองทุนได้ตามข้อบังคับของแต่ละกองทุน โดยทั่วไปกำหนดไว้ในช่วง 2–15% ของค่าจ้าง ควรเริ่มจากอัตราที่ไม่กระทบกับค่าใช้จ่ายประจำวันมากเกินไป และตรวจสอบด้วยว่านายจ้างสมทบเงินให้ในอัตราเท่าไร เพราะเงินส่วนนี้ช่วยเพิ่มเงินออมเพื่อการเกษียณโดยไม่ต้องออกเงินเองทั้งหมด
หากรายได้เพิ่มขึ้นหรือมีภาระค่าใช้จ่ายลดลง อาจพิจารณาเพิ่มอัตราเงินสะสมตามกำลังทางการเงิน เพื่อเร่งสร้างเงินก้อนสำหรับใช้หลังเกษียณ
2. เลือกแผนลงทุนให้เหมาะกับช่วงอายุ
การเลือกแผนลงทุนควรพิจารณาจากระยะเวลาที่เหลือก่อนเกษียณและระดับความเสี่ยงที่ยอมรับได้ เพราะผู้ที่ยังมีเวลาเก็บเงินอีกนานอาจรับความผันผวนจากการลงทุนได้มากกว่า ขณะที่ผู้ใกล้เกษียณอาจต้องให้ความสำคัญกับการรักษามูลค่าเงินออมและลดความเสี่ยงของพอร์ตลงทุน
สำหรับสมาชิกกองทุนสำรองเลี้ยงชีพของ พรินซิเพิล (Principal) สามารถพิจารณาแผน สมดุลตามอายุ (Target Date Retirement Fund) ซึ่งออกแบบให้ผู้จัดการกองทุนปรับสัดส่วนการลงทุนตามระยะเวลาที่เหลือก่อนเกษียณ โดยจะทยอยปรับพอร์ตให้เหมาะสมกับช่วงอายุและเป้าหมายเกษียณ ช่วยลดภาระการติดตามและปรับแผนลงทุนด้วยตัวเอง ทั้งนี้ ควรตรวจสอบว่าบริษัทเปิดให้สมาชิกเลือกแผนดังกล่าวหรือไม่
ดูรายละเอียดเพิ่มเติมได้ที่ กองทุนสำรองเลี้ยงชีพ Principal
3. ตรวจสอบยอดเงินและผลตอบแทนอย่างสม่ำเสมอ
ควรตรวจสอบเงินสะสม เงินสมทบจากนายจ้าง และมูลค่าเงินลงทุนใน PVD เป็นระยะ เพื่อดูว่าเงินออมเติบโตตามเป้าหมายหรือไม่ รวมถึงติดตามผลตอบแทนและประเมินว่าแผนลงทุนปัจจุบันยังเหมาะกับระยะเวลาก่อนเกษียณหรือเปล่า
สมาชิกกองทุนสำรองเลี้ยงชีพของ Principal สามารถใช้แอปพลิเคชัน Principal TH เพื่อตรวจสอบยอดเงินและข้อมูลกองทุนได้ ช่วยให้ติดตามความเคลื่อนไหวของเงินออมได้สะดวกขึ้น และนำข้อมูลมาประเมินร่วมกับเป้าหมายเงินเกษียณ หากพบว่าเงินที่คาดว่าจะได้รับยังไม่เพียงพอ อาจพิจารณาเพิ่มเงินสะสมหรือทบทวนแผนลงทุนให้เหมาะสมยิ่งขึ้น
ถ้าเงิน PVD ไม่พอใช้หลังเกษียณ ควรวางแผนเพิ่มอย่างไร?
Image
หากประเมินแล้วพบว่าเงินจากกองทุนสำรองเลี้ยงชีพ (PVD) ยังไม่เพียงพอต่อค่าใช้จ่ายหลังเกษียณ ไม่จำเป็นต้องพึ่งพาเงินจากกองทุนเพียงแหล่งเดียว แต่สามารถวางแผนเพิ่มเงินออมและปรับเป้าหมายให้เหมาะกับสถานการณ์ทางการเงินได้ ดังนี้
1. เพิ่มเงินออมและลงทุนผ่านช่องทางอื่น
นอกจาก PVD แล้ว มนุษย์เงินเดือนสามารถสะสมเงินเพื่อเกษียณผ่านเครื่องมืออื่นเพิ่มเติมได้ เช่น กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) หรือกองทุนรวมทั่วไป โดยควรเลือกให้เหมาะกับเป้าหมาย ระยะเวลาการลงทุน และระดับความเสี่ยงที่ยอมรับได้
หากต้องการใช้สิทธิประโยชน์ทางภาษี ควรศึกษาหลักเกณฑ์และเงื่อนไขการลงทุนของแต่ละกองทุนให้ครบถ้วนก่อนตัดสินใจ เพราะแต่ละประเภทมีเงื่อนไขการถือครองและการใช้สิทธิทางภาษีแตกต่างกัน
2. ปรับเป้าหมายเกษียณให้สอดคล้องกับความเป็นจริง
หากเงินออมที่มีอยู่ยังไม่เพียงพอ อาจพิจารณาเพิ่มจำนวนเงินออมในแต่ละเดือน ปรับลดค่าใช้จ่ายที่คาดว่าจะใช้หลังเกษียณ หรือขยายระยะเวลาการทำงานออกไป เพื่อเพิ่มโอกาสสะสมเงินให้ได้ตามเป้าหมาย
นอกจากนี้ ควรทบทวนแผนการเงินทุกครั้งที่มีการเปลี่ยนแปลงสำคัญ เช่น รายได้เพิ่มขึ้น มีภาระครอบครัว หรือมีค่าใช้จ่ายก้อนใหญ่ เพื่อให้สามารถบริหารเงินออมได้เหมาะสมกับสถานการณ์ และลดความเสี่ยงที่เงินจะไม่เพียงพอต่อการใช้ชีวิตหลังเกษียณ
FAQs
มนุษย์เงินเดือนควรเริ่มวางแผนเกษียณตอนอายุเท่าไร?
ควรเริ่มตั้งแต่เริ่มทำงานหรือเริ่มมีรายได้ประจำ เพราะยิ่งเริ่มออมเร็วก็ยิ่งมีเวลาสะสมเงินมากขึ้น และมีโอกาสได้รับผลตอบแทนจากการลงทุนในระยะยาว โดยสามารถเริ่มจากการสะสมเงินผ่านกองทุนสำรองเลี้ยงชีพ (PVD) และเพิ่มเงินออมตามรายได้ที่เติบโตขึ้น
มีแค่กองทุนสำรองเลี้ยงชีพเพียงพอสำหรับเกษียณหรือไม่?
ขึ้นอยู่กับเป้าหมายค่าใช้จ่ายหลังเกษียณ อัตราเงินสะสมและเงินสมทบ ระยะเวลาการลงทุน รวมถึงผลตอบแทนที่เกิดขึ้นจริง หากประเมินแล้วพบว่าเงิน PVD ยังไม่เพียงพอ ควรพิจารณาออมและลงทุนผ่านช่องทางอื่นเพิ่มเติม เช่น RMF หรือกองทุนรวมทั่วไป
ถ้าเริ่มวางแผนเกษียณตอนอายุ 40–50 ปี ยังทันไหม?
ยังทัน แม้จะมีเวลาสะสมเงินน้อยกว่าคนที่เริ่มตั้งแต่อายุน้อย แต่ยังสามารถเตรียมความพร้อมได้ โดยควรคำนวณเงินที่ต้องใช้หลังเกษียณและเปรียบเทียบกับเงินออมที่มีอยู่ จากนั้นวางแผนเพิ่มเงินสะสม ลดค่าใช้จ่ายที่ไม่จำเป็น หรือพิจารณาขยายระยะเวลาทำงาน เพื่อให้มีเงินเพียงพอกับเป้าหมายที่ตั้งไว้
สรุป
การวางแผนเกษียณสำหรับมนุษย์เงินเดือนควรเริ่มจากการประเมินค่าใช้จ่ายหลังเกษียณ ตรวจสอบเงินออมและสินทรัพย์ที่มีอยู่ พร้อมกำหนดเป้าหมายว่าต้องสะสมเงินเพิ่มอีกเท่าไร เพื่อให้มีเงินเพียงพอต่อการใช้ชีวิตในวันที่ไม่มีรายได้ประจำ
กองทุนสำรองเลี้ยงชีพ (PVD) เป็นหนึ่งในเครื่องมือสำคัญที่ช่วยสร้างวินัยการออมระยะยาว พร้อมรับเงินสมทบจากนายจ้าง แต่หากต้องการเพิ่มความพร้อมทางการเงิน ควรวางแผนร่วมกับเงินออมและการลงทุนช่องทางอื่น รวมถึงเลือกนโยบายการลงทุนให้เหมาะกับอายุ ระยะเวลาก่อนเกษียณ และความเสี่ยงที่ยอมรับได้
สำหรับมนุษย์เงินเดือนที่ต้องการตัวช่วยบริหารเงินออมเพื่อวัยเกษียณ กองทุนสำรองเลี้ยงชีพ Principal มีแผนการลงทุนให้เลือกตามเป้าหมายและระดับความเสี่ยง รวมถึงแผนสมดุลตามอายุ (Target Date Retirement Fund) ที่มีผู้จัดการกองทุนคอยปรับสัดส่วนการลงทุนตามระยะเวลาที่เหลือก่อนเกษียณ
เริ่มต้นวางแผนอนาคตทางการเงินตั้งแต่วันนี้ เพื่อให้ชีวิตหลังเกษียณเป็นช่วงเวลาที่คุณเลือกใช้ชีวิตได้อย่างมั่นใจ
ศึกษารายละเอียดกองทุนสำรองเลี้ยงชีพและบริการจาก Principal ได้ที่
- LINE: @PrincipalThailand
- Facebook: Principal Thailand | Bangkok
- Website: Principal TH
- Tel: 02-686-9500