CIO View: ตุลาคม 2569
Image
ในเดือนตุลาคม ตลาดการเงินโลกยังคงเผชิญกับสภาวะแวดล้อมการลงทุนที่ท้าทาย แม้เศรษฐกิจโลกจะยังขยายตัวได้ในระดับที่แข็งแกร่ง และการลงทุนที่ได้รับแรงหนุนจากกระแสปัญญาประดิษฐ์ (AI) ยังคงเป็นปัจจัยสนับสนุนสำคัญต่อความเชื่อมั่นของนักลงทุน อย่างไรก็ตาม ปัจจัยบวกดังกล่าวเริ่มถูกบดบังมากขึ้นจากความเสี่ยงด้านภูมิรัฐศาสตร์ที่ทวีความรุนแรงขึ้น รวมถึงแรงกดดันด้านเงินเฟ้อที่ยังคงอยู่ในระดับสูง นักลงทุนยังคงจับตาสถานการณ์ความตึงเครียดในภูมิภาคตะวันออกกลางอย่างใกล้ชิด หลังเหตุการณ์ความขัดแย้งที่ยกระดับขึ้นส่งผลให้ราคาน้ำมันปรับตัวสูงขึ้นทะลุระดับ 100 ดอลลาร์สหรัฐต่อบาร์เรล ซึ่งเพิ่มความกังวลต่อแนวโน้มเงินเฟ้อและส่งผลให้ความผันผวนในตลาดการเงินโลกปรับสูงขึ้นตามไปด้วย ขณะเดียวกัน ธนาคารกลางสำคัญหลายแห่งยังคงดำเนินนโยบายการเงินอย่างระมัดระวัง ท่ามกลางอัตราเงินเฟ้อที่ยังอยู่ในระดับสูงและกิจกรรมทางเศรษฐกิจที่ยังขยายตัวได้อย่างต่อเนื่อง นอกจากนี้ การประชุมประจำปี 2569 ของกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ซึ่งจัดขึ้นที่จังหวัดกรุงเทพมหานคร ยังช่วยตอกย้ำมุมมองเชิงบวกต่อแนวโน้มการเติบโตของเศรษฐกิจโลกในระยะกลาง โดยได้เน้นย้ำเรื่องความเสี่ยงด้านภูมิรัฐศาสตร์ ความมั่นคงทางพลังงาน และการเปลี่ยนผ่านทางเทคโนโลยี จะเป็นปัจจัยสำคัญที่กำหนดทิศทางของเศรษฐกิจโลกในช่วงต่อจากนี้
สถานการณ์ทางภูมิรัฐศาสตร์ในเดือนตุลาคมมีแนวโน้มทวีความรุนแรงขึ้น เนื่องจากความตึงเครียดระหว่างสหรัฐอเมริกาและอิหร่านยังคงอยู่ในระดับสูง ภายหลังความพยายามในการบรรลุข้อตกลงหยุดยิงไม่ประสบผลสำเร็จเมื่อช่วงต้นปี แม้จะมีรายงานว่าการเจรจาทางการทูตทางอ้อมผ่านตัวกลางในภูมิภาคยังคงดำเนินอยู่ แต่นักลงทุนยังคงกังวลต่อความเสี่ยงที่ความขัดแย้งอาจลุกลามและส่งผลกระทบต่อเสถียรภาพของภูมิภาคในวงกว้าง ท่ามกลางการเตรียมความพร้อมทางการทหารที่ยังคงดำเนินอยู่ รวมถึงการโจมตีอย่างต่อเนื่องของกลุ่มติดอาวุธที่ได้รับการสนับสนุนจากอิหร่านในหลายพื้นที่ทั่วภูมิภาคตะวันออกกลาง
พัฒนาการที่มีนัยสำคัญในเดือนนี้ ได้แก่ การยกระดับปฏิบัติการของกลุ่มฮูตี (Houthis) ซึ่งได้ก่อเหตุโจมตีท่าอากาศยานนานาชาติในกรุงริยาดและเมืองอับฮา เหตุการณ์เหล่านี้ตอกย้ำให้เห็นถึงขีดความสามารถของกลุ่มกลุ่มที่ได้รับการสนับสนุนจากประเทศอิหร่านในการมุ่งเป้าโจมตีโครงสร้างพื้นฐานเชิงยุทธศาสตร์ภายในของประเทศซาอุดีอาระเบีย ในขณะเดียวกัน ความไม่มั่นคงบริเวณทะเลแดงและช่องแคบบาบ อัล-มันเดบ (Bab al-Mandeb Strait) ก็ได้ก่อให้เกิดความกังวลเกี่ยวกับเสถียรภาพของเส้นทางขนส่งพลังงานและการเดินเรือที่มีความสำคัญที่สุดแห่งหนึ่งของโลก
ในมิติของตลาดการเงิน พัฒนาการดังกล่าวได้นำไปสู่การประเมินต้นทุนของความเสี่ยงทางภูมิรัฐศาสตร์ (Repricing) ในสินทรัพย์ต่างๆใหม่ ความกังวลต่อการหยุดชะงักของการผลิตและการขนส่งน้ำมันที่อาจเกิดขึ้น ได้สนับสนุนให้ราคาน้ำมันดิบทรงตัวอยู่เหนือระดับ 100 ดอลลาร์สหรัฐต่อบาร์เรล ซึ่งเพิ่มแรงกดดันด้านเงินเฟ้อ และส่งผลให้ความคาดหวังต่อการผ่อนคลายนโยบายการเงินของธนาคารกลางหลักต้องเลื่อนออกไป โดยสินทรัพย์ปลอดภัย (Safe-Haven Assets) เช่น พันธบัตรรัฐบาลสหรัฐฯ ได้รับประโยชน์ในช่วงที่ผู้ลงทุนหลีกเลี่ยงความเสี่ยง ขณะที่กลุ่มอุตสาหกรรมที่เคลื่อนไหวตามวัฏจักรเศรษฐกิจ และสินทรัพย์ที่มีความอ่อนไหวต่อความเสี่ยงเผชิญกับความผันผวนที่เพิ่มสูงขึ้น เนื่องจากนักลงทุนได้ทบทวนการคาดการณ์การเติบโตทางเศรษฐกิจและอัตราเงินเฟ้อใหม่อีกครั้ง
ในการประชุมเดือนตุลาคมคณะกรรมการนโยบายการเงินสหรัฐฯ (FOMC) มีมติคงอัตราดอกเบี้ยนโยบาย ไว้ที่ระดับ 3.75% - 4.00% ภายหลังจากการปรับขึ้นอัตราดอกเบี้ย 0.25% ในการประชุมเดือนกันยายนที่ผ่านมา มติดังกล่าวสะท้อนมุมมองของคณะกรรมการที่เห็นว่าเศรษฐกิจสหรัฐฯ ยังคงขยายตัวในอัตราที่แข็งแกร่ง โดยได้รับแรงสนับสนุนจากการใช้จ่ายภาคครัวเรือนที่ยังคงมีความยืดหยุ่น การลงทุนภาคเอกชนที่อยู่ในระดับสูง และสภาวะตลาดแรงงานที่ยังคงแข็งแกร่ง อย่างไรก็ตามผู้กำหนดนโยบายยอมรับว่าอัตราเงินเฟ้อยังคงอยู่เหนือเป้าหมายระยะยาวของธนาคารกลางสหรัฐฯ ที่ระดับ 2% และเน้นย้ำถึงความจำเป็นในการประเมินข้อมูลเศรษฐกิจเพิ่มเติมก่อนตัดสินใจกำหนดทิศทางนโยบายการเงินในระยะต่อไป ทั้งนี้มีคณะกรรมการ 2 คนที่ลงมติสนับสนุนให้ปรับอัตราดอกเบี้ยขึ้นทันที 0.25% สะท้อนความกังวลเกี่ยวกับแรงกดดันของอัตราเงินเฟ้อที่ยังคงมีอย่างต่อเนื่อง
การแถลงข่าวภายหลังการประชุม นาย Kevin Warsh ประธานธนาคารกลางสหรัฐฯ ย้ำว่าเศรษฐกิจยังคงเติบโตในระดับที่แข็งแกร่ง และเงินเฟ้อยังคงเป็นปัจจัยที่ต้องติดตามอย่างใกล้ชิด ขณะเดียวกันได้เน้นย้ำว่าการตัดสินใจด้านนโยบายการเงินในอนาคตจะยังคงขึ้นอยู่กับพัฒนาการทางเศรษฐกิจที่เกิดขึ้นเป็นสำคัญ (Data-dependent) มากกว่าการประกาศแนวทางการดำเนินนโยบายล่วงหน้า นอกจากนี้ ธนาคารกลางสหรัฐฯ ยังได้ประกาศปรับเปลี่ยนโครงสร้างการประชุมอย่างมีนัยสำคัญ โดยจะลดจำนวนการประชุมนโยบายการเงินตามกำหนดการปกติจาก 8 ครั้งต่อปี เหลือ 7 ครั้งในปี 2570 และ 6 ครั้งในปี 2571 ขณะที่การประชุมที่เหลือจะมุ่งเน้นการหารือเชิงกลยุทธ์เกี่ยวกับกรอบและแนวทางการดำเนินนโยบายการเงินในระยะยาว อย่างไรก็ดี FOMC ไม่ได้มีการเผยแพร่รายงานประมาณการณ์เศรษฐกิจฉบับใหม่ หรือ Dot Plot ใหม่เพิ่มเติม ทั้งนี้ Dot Plot ล่าสุดที่เผยแพร่เมื่อเดือนกันยายนยังคงสะท้อนมุมมองค่ากลาง (median projection) ของกรรมการ FOMC ว่าอาจมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมอีกเพียง 0.25% ในการประชุมเดือนธันวาคม ส่งผลให้กรอบอัตราดอกเบี้ยนโยบายปรับขึ้นสู่ระดับ 4.00% - 4.25% และไม่มีการปรับขึ้นเพิ่มเติมหลังจากนั้น
ทั้งนี้เรามีมุมมองที่สอดคล้องกับถ้อยแถลงของประธาน Warsh ที่ให้ความสำคัญกับการรอประเมินข้อมูลเศรษฐกิจเพิ่มเติม และมองว่ายังคงเร็วเกินไปที่จะสรุปปลายทางของอัตราดอกเบี้ยนโยบายอย่างชัดเจน โดยเฉพาะในช่วงที่ราคาน้ำมันยังคงปรับตัวสูงขึ้นจากความตึงเครียดด้านภูมิรัฐศาสตร์ ขณะที่เศรษฐกิจสหรัฐฯ ยังคงแสดงความแข็งแกร่ง แม้อยู่ภายใต้ภาวะนโยบายการเงินที่เข้มงวด (restrictive monetary policy) อยู่แล้วในปัจจุบัน
ข้อมูลเศรษฐกิจเดือนตุลาคมยังคงสะท้อนถึงความแข็งแกร่งของเศรษฐกิจสหรัฐฯ แม้อยู่ภายใต้ภาวะการเงินที่ตึงตัว โดยตลาดแรงงานยังคงแข็งแกร่ง อัตราการว่างงานปรับเพิ่มขึ้นเพียงเล็กน้อยสู่ระดับ 4.2% จาก 4.1% ซึ่งสะท้อนการปรับตัวเข้าสู่ภาวะปกติอย่างค่อยเป็นค่อยไป มากกว่าการชะลอตัวอย่างมีนัยสำคัญของการจ้างงาน ในขณะที่อัตราเงินเฟ้อยังคงอยู่ในระดับสูงอย่างต่อเนื่อง โดยอัตราเงินเฟ้อทั่วไป เพิ่มขึ้นสู่ระดับ 3.7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน จากระดับ 3.4% ขณะที่อัตราเงินเฟ้อพื้นฐาน ปรับเพิ่มขึ้นสู่ระดับ 2.6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน จากระดับ 2.4% ซึ่งบ่งชี้ถึงแรงกดดันด้านราคาที่ยังคงมีอยู่ นอกจากนี้ดัชนีราคาผู้ผลิตยังสะท้อนถึงความเสี่ยงด้านเงินเฟ้อจากต้นทุนการผลิต ที่ยังคงดำเนินอยู่อย่างต่อเนื่อง ด้านอุปสงค์ในภาคการบริโภคยังคงแข็งแกร่ง สะท้อนจากยอดค้าปลีกที่สูงกว่าที่ตลาดคาดการณ์ ประกอบกับปัจจัยต่างๆ ทั้งตลาดแรงงานที่อยู่ในเกณฑ์ที่ดี การใช้จ่ายภาคครัวเรือนที่ยังคงแข็งแกร่ง และอัตราเงินเฟ้อที่เริ่มทรงตัว ล้วนเป็นปัจจัยสนับสนุนการตัดสินใจของธนาคารกลางสหรัฐฯ (Fed) ในการคงนโยบายการเงินไว้ที่ระดับปัจจุบัน ระหว่างรอหลักฐานที่ชัดเจนยิ่งขึ้นว่าอัตราเงินเฟ้อกำลังปรับตัวเข้าสู่เป้าหมายที่ระดับ 2% อย่างยั่งยืน
ประเด็นสำคัญที่ได้รับความสนใจในเดือนนี้ ได้แก่ การประชุมประจำปี 2569 ของกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ซึ่งจัดขึ้น ณ กรุงเทพมหานคร โดยผู้กำหนดนโยบายได้ประเมินภาวะเศรษฐกิจโลกในเชิงบวกอย่างระมัดระวัง พร้อมระบุว่าการเติบโตทางเศรษฐกิจยังคงมีความยืดหยุ่น แม้จะเผชิญกับความไม่แน่นอนทางภูมิรัฐศาสตร์และความท้าทายด้านการค้า ทั้งนี้ IMF คาดการณ์ว่าเศรษฐกิจโลกจะขยายตัว 3.1% ในปี 2569 และ 3.4% ในปี 2570 โดยได้รับแรงสนับสนุนจากการลงทุนอย่างต่อเนื่องในด้านปัญญาประดิษฐ์ โครงสร้างพื้นฐานดิจิทัล และเทคโนโลยีที่ช่วยยกระดับผลิตภาพ
ขณะเดียวกันการประชุมยังสะท้อนให้เห็นถึงความแตกต่างของแนวโน้มเศรษฐกิจระหว่างประเทศที่ชัดเจนมากขึ้น โดยกลุ่มประเทศที่ได้รับประโยชน์จากการลงทุนด้านปัญญาประดิษฐ์ (AI) เป็นส่วนหนึ่งของห่วงโซ่อุปทานเทคโนโลยี หรือมีปัจจัยสนับสนุนด้านการค้าที่เอื้ออำนวย ยังคงมีแนวโน้มการขยายตัวของเศรษฐกิจที่โดดเด่นกว่า ในขณะที่กลุ่มประเทศผู้นำเข้าพลังงานกลับต้องเผชิญกับแรงกดดันจากต้นทุนพลังงานที่สูงขึ้นและการใช้จ่ายภายในประเทศที่ชะลอตัว นอกจากนี้ผู้กำหนดนโยบายมองว่าความเสี่ยงสำคัญต่อเศรษฐกิจโลกในระยะข้างหน้า ได้แก่ ความตึงเครียดในตะวันออกกลางที่อาจรุนแรงขึ้น การหยุดชะงักของตลาดพลังงาน ความตึงเครียดทางการค้าที่อาจกลับมาอีกครั้ง และความไม่แน่นอนเกี่ยวกับความคุ้มค่าของการลงทุนที่เกี่ยวข้องกับ AI ในระยะยาว
สำหรับมุมมองด้านนโยบาย ผู้กำหนดนโยบายยังคงเน้นย้ำว่าภาครัฐควรดำเนินนโยบายการคลังอย่างรอบคอบ ขณะที่ธนาคารกลางควรพิจารณาปรับนโยบายการเงินตามข้อมูลเศรษฐกิจและเงินเฟ้อเป็นหลัก (Data Dependent) นอกจากนี้การลงทุนในด้านความมั่นคงทางพลังงาน โครงสร้างพื้นฐาน การเพิ่มประสิทธิภาพการผลิต และการพัฒนาความพร้อมด้านเทคโนโลยี จะเป็นปัจจัยสำคัญในการสนับสนุนการเติบโตทางเศรษฐกิจในระยะยาว
สำหรับประเทศไทย สถานการณ์อุทกภัยในเดือนตุลาคมคาดว่าจะส่งผลกระทบเชิงลบต่อกิจกรรมทางเศรษฐกิจในระยะสั้น จากการหยุดชะงักของภาคเกษตรกรรม ระบบโลจิสติกส์ การบริโภคภาคครัวเรือน และห่วงโซ่อุปทานของภาคการผลิตบางส่วน โดยการประเมินเบื้องต้นคาดว่าเหตุการณ์ดังกล่าวอาจทำให้ GDP ของไทยในปี 2569 ลดลงราว 0.1% และสร้างแรงกดดันต่ออัตราเงินเฟ้อในระยะสั้นจากราคาอาหารสดที่ปรับตัวสูงขึ้น ทั้งนี้ภาคเกษตรได้รับผลกระทบค่อนข้างมาก โดยเฉพาะผลผลิตและการส่งออกข้าวและมันสำปะหลัง ในขณะที่การหยุดชะงักของระบบคมนาคมและขนส่งได้ส่งผลต่อการดำเนินธุรกิจและการใช้จ่ายของภาคครัวเรือน อย่างไรก็ตามเหตุการณ์ครั้งนี้มีความแตกต่างจากอุทกภัยครั้งใหญ่ในปี 2554 เนื่องจากนิคมอุตสาหกรรมหลักส่วนใหญ่ยังคงได้รับการป้องกัน ทำให้ผลกระทบต่อภาคการผลิตและเศรษฐกิจโดยรวมอยู่ในวงจำกัด นอกจากนี้กิจกรรมการฟื้นฟูและซ่อมแซมหลังน้ำลดมีแนวโน้มช่วยสนับสนุนการเติบโตทางเศรษฐกิจได้บางส่วนในไตรมาสถัดไป
แม้ว่าสถานการณ์อุทกภัยจะส่งผลให้กิจกรรมทางเศรษฐกิจเผชิญแรงกดดันเพิ่มเติมในระยะสั้น แต่นโยบายการเงินยังคงอยู่ในทิศทางที่สนับสนุนการฟื้นตัวของเศรษฐกิจ โดยธนาคารแห่งประเทศไทยยังคงให้ความสำคัญกับการฟื้นตัวของอุปสงค์ภายในประเทศและการผ่อนคลายภาวะการเงินโดยรวม ทั้งนี้ในการประชุมคณะกรรมการนโยบายการเงิน (กนง.) ล่าสุด มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% นับเป็นการคงอัตราดอกเบี้ยติดต่อกันเป็นครั้งที่ 4 โดย กนง. ได้ปรับเพิ่มประมาณการการเติบโตทางเศรษฐกิจเป็น 2.4% ในปี 2569 และ 2.1% ในปี 2570 สะท้อนการขยายตัวของภาคการส่งออกที่แข็งแกร่งขึ้น รวมถึงการลงทุนภาคเอกชนที่ยังคงได้รับแรงสนับสนุนจากห่วงโซ่อุปทานโลกในอุตสาหกรรมเทคโนโลยีและปัญญาประดิษฐ์ (AI)
อย่างไรก็ตามผู้กำหนดนโยบายมองว่าเศรษฐกิจไทยยังคงขยายตัวต่ำกว่าศักยภาพ และประโยชน์จากการเติบโตทางเศรษฐกิจยังไม่กระจายตัวอย่างทั่วถึงในทุกภาคส่วนและทุกกลุ่มรายได้ อุปสงค์ภายในประเทศยังคงถูกจำกัดจากภาระหนี้ครัวเรือนที่อยู่ในระดับสูง กำลังซื้อที่ยังอ่อนแอในกลุ่มของผู้มีรายได้ต่ำ รวมถึงการหดตัวอย่างต่อเนื่องของสินเชื่อ SMEs เนื่องจากสถาบันการเงินยังคงดำเนินนโยบายปล่อยสินเชื่ออย่างระมัดระวัง
สำหรับแนวโน้มเงินเฟ้อ อัตราเงินเฟ้อทั่วไปคาดว่าจะอยู่ที่ 2.1% ในปี 2569 และ 1.3% ในปี 2570 ซึ่งยังเคลื่อนไหวอยู่ภายในกรอบเป้าหมายของธนาคารแห่งประเทศไทยโดยรวม อย่างไรก็ดี คณะกรรมการยอมรับว่าพัฒนาการด้านภูมิรัฐศาสตร์ในตะวันออกกลาง รวมถึงความเสี่ยงด้านอุปทานจากสภาพอากาศ อาจก่อให้เกิดแรงกดดันเงินเฟ้อในลักษณะชั่วคราวได้ ด้วยเหตุนี้ กนง. จึงยังคงเห็นว่าอัตราดอกเบี้ยนโยบายในระดับปัจจุบันซึ่งมีลักษณะผ่อนคลายยังคงเหมาะสมกับภาวะเศรษฐกิจ พร้อมติดตามความเสี่ยงด้านเงินเฟ้อ ประเด็นเสถียรภาพระบบการเงิน และความไม่ทั่วถึงของการฟื้นตัวทางเศรษฐกิจอย่างใกล้ชิดต่อไป
ทั้งนี้เรามองว่าการตัดสินใจล่าสุดของ กนง. ยิ่งสนับสนุนมุมมองที่ว่า ธนาคารแห่งประเทศไทยมีแนวโน้มที่จะคงอัตราดอกเบี้ยนโยบายไว้ในระดับปัจจุบันเป็นระยะเวลานาน แม้ว่าภาคการส่งออกและการลงทุนจะปรับตัวดีขึ้น แต่การเติบโตทางเศรษฐกิจโดยรวมยังคงต่ำกว่าระดับศักยภาพ ขณะที่อุปสงค์ภายในประเทศยังเผชิญข้อจำกัดจากหนี้ครัวเรือนที่อยู่ในระดับสูงและการขยายตัวของสินเชื่อที่อ่อนแอ ในขณะเดียวกัน คาดว่าอัตราเงินเฟ้อจะยังอยู่ในระดับที่สามารถควบคุมได้และเคลื่อนไหวภายในกรอบเป้าหมายของธนาคารกลาง แม้จะมีแรงกดดันด้านอุปทานในระยะสั้นก็ตาม เมื่อพิจารณาภาพรวมเศรษฐกิจมหภาคในปัจจุบันแล้ว จึงยังไม่เห็นความจำเป็นเร่งด่วนทั้งในด้านการผ่อนคลายนโยบายการเงินเพิ่มเติมหรือการปรับนโยบายกลับสู่ภาวะปกติ (policy normalization) ส่งผลให้เราคาดว่าอัตราดอกเบี้ยนโยบายจะยังคงทรงตัวตลอดช่วง 12 เดือนข้างหน้า
โดยสรุป เราคาดว่าความผันผวนในตลาดการเงินจะยังคงอยู่ในระดับสูงในระยะสั้น ท่ามกลางความตึงเครียดด้านภูมิรัฐศาสตร์ที่ยังยกระดับ ราคาน้ำมันที่เคลื่อนไหวเหนือ 100 ดอลลาร์สหรัฐต่อบาร์เรล ภาวะเงินเฟ้อที่ชะลอลงอย่างค่อยเป็นค่อยไป และการดำเนินนโยบายอย่างระมัดระวังของธนาคารกลางทั่วโลก ในหลายประเทศเศรษฐกิจหลัก ผู้กำหนดนโยบายยังคงเน้นแนวทางการตัดสินใจที่อิงตามข้อมูลเศรษฐกิจที่ทยอยประกาศออกมา (data-dependent approach) เพื่อสร้างสมดุลระหว่างการควบคุมความเสี่ยงด้านเงินเฟ้อและการรักษาแรงส่งของการเติบโตทางเศรษฐกิจ ซึ่งสนับสนุนมุมมองของเราว่าแนวทางนโยบายการเงินจะปรับเปลี่ยนอย่างค่อยเป็นค่อยไป มากกว่าดำเนินไปตามเส้นทางที่กำหนดไว้ล่วงหน้า
อย่างไรก็ตาม ปัจจัยพื้นฐานทางเศรษฐกิจมหภาคโดยรวมยังคงเอื้อต่อการลงทุน โดยเศรษฐกิจโลกยังคงเติบโตต่อเนื่อง ขณะที่เมกะเทรนด์สำคัญ เช่น ปัญญาประดิษฐ์ (AI) และการเปลี่ยนผ่านสู่ดิจิทัล (Digital Transformation) ยังคงเป็นแรงขับเคลื่อนสำคัญต่อการลงทุน การเพิ่มประสิทธิภาพการผลิต และการเติบโตของผลประกอบการภาคธุรกิจ ดังนั้นเราเชื่อว่านักลงทุนควรให้ความสำคัญกับการกระจายการลงทุนอย่างเหมาะสม โดยเน้นสินทรัพย์คุณภาพสูงและการสร้างกระแสรายได้ที่มีความยั่งยืน ควบคู่ไปกับการทยอยเพิ่มสัดส่วนการลงทุนในโอกาสการเติบโตระยะยาวที่ได้รับแรงสนับสนุนจากแนวโน้มเชิงโครงสร้างดังกล่าว นอกจากนี้ธีมการลงทุนระยะยาวที่เรายังคงให้น้ำหนักเชิงบวก ปัญญาประดิษฐ์ (AI) ยังคงเป็นหนึ่งในธีมที่น่าสนใจที่สุด เนื่องจากมีศักยภาพในการยกระดับผลิตภาพ (productivity) กระตุ้นการลงทุนในสินทรัพย์ถาวร และสนับสนุนการเติบโตของกำไรบริษัทจดทะเบียนในหลากหลายอุตสาหกรรมทั่วโลกในระยะยาว.
โอกาสการลงทุน: เปิดรับโอกาสการเติบโตจากเมกะเทรนด์ AI ผ่าน PRINCIPAL NDQ15
ปัจจุบันเริ่มมีสัญญาณเชิงบวกมากขึ้นว่าอัตราผลตอบแทนพันธบัตรระยะยาวของสหรัฐฯ อาจกำลังเข้าใกล้จุดสูงสุดแล้ว เนื่องจากปัจจัยส่วนใหญ่ที่ผลักดันให้อัตราผลตอบแทนปรับตัวสูงขึ้นก่อนหน้านี้ ได้ถูกสะท้อนอยู่ในราคาตลาดไปในระดับมากแล้ว และแม้ว่านักลงทุนยังคงคาดการณ์ว่า ธนาคารกลางสหรัฐ (Fed) จะดำเนินนโยบายการเงินแบบเข้มงวดเพิ่มเติมในช่วง 12 เดือนข้างหน้า แต่ความคาดหวังดังกล่าวได้ผ่อนคลายลงบ้างในช่วงหลายสัปดาห์ที่ผ่านมา โดยความเป็นไปได้ของสถานการณ์ที่ Fed จะปรับขึ้นอัตราดอกเบี้ยนโยบายอย่างรุนแรงถึง 4-5 ครั้งเพิ่มเติมได้ลดลง ขณะที่มุมมองของตลาดได้เปลี่ยนไปสู่กรณีพื้นฐานที่ Fed จะขึ้นดอกเบี้ยอีกประมาณ 2-3 ครั้งแทน ปัจจุบันราคาที่สะท้อนอยู่ในตลาดยังคงให้น้ำหนักกับผลลัพธ์ที่มีความเป็นไปได้สูงที่สุด คือการปรับขึ้นอัตราดอกเบี้ยนโยบายอีกประมาณ 3 ครั้ง ครั้งละ 0.25% ซึ่งจะส่งผลให้อัตราดอกเบี้ยนโยบายสหรัฐฯ ขยับขึ้นสู่ระดับ 4.50%-4.75%
ทั้งนี้เรามองว่าการคาดการณ์ดังกล่าวสะท้อนการประเมินความเสี่ยงที่มีความสมดุลมากขึ้นเมื่อเทียบกับในไตรมาสก่อนหน้า และบ่งชี้ว่าตลาดตราสารหนี้ได้ผ่านการปรับฐานไปแล้วค่อนข้างมาก นอกจากนี้เราประเมินว่าเศรษฐกิจโลกโดยรวมอยู่ในช่วงการขยายตัวของวัฏจักรเศรษฐกิจ (Expansion phrase) ซึ่งหมายถึงภาวะการขยายตัวทางเศรษฐกิจยังคงดำเนินต่อไป ภายใต้บริบทดังกล่าว เราเชื่อว่าการปรับฐานล่าสุดของหุ้นกลุ่มเทคโนโลยีในสหรัฐฯ มีแนวโน้มเป็นเพียงการชะลอตัวชั่วคราว มากกว่าที่จะเป็นจุดเริ่มต้นของภาวะขาลงที่ยืดเยื้อ นอกจากนี้การลงทุนในกลุ่มเทคโนโลยีและปัญญาประดิษฐ์ (AI) ยังคงแข็งแกร่งในระยะยาว โดยได้รับแรงหนุนจากการนำเทคโนโลยีไปใช้ในภาคธุรกิจอย่างต่อเนื่อง การลงทุนด้านโครงสร้างพื้นฐานที่เพิ่มขึ้น และนวัตกรรมที่ช่วยยกระดับประสิทธิภาพการผลิตและการดำเนินงานขององค์กรอย่างมีนัยสำคัญ
สำหรับผู้ลงทุนที่ต้องการเปิดรับโอกาสจากธีมการลงทุนระยะยาวดังกล่าว เรามองว่าการปรับฐานของตลาดในช่วงที่ผ่านมาอาจเป็นจังหวะที่เหมาะสมในการทยอยสะสมการลงทุนผ่านกองทุน PRINCIPAL NDQ15 (Principal US NDQ15 Fund) ซึ่งเป็นกองทุนที่ปรับเปลี่ยนนโยบายการลงทุนจากกองทุน Principal Global Education Tech Fund ชนิด A โดยจะมีผลตั้งแต่วันที่ 2 พฤศจิกายน 2569 เป็นต้นไป ทั้งนี้ เรามีมุมมองเชิงบวกต่อการปรับเปลี่ยนครั้งนี้ เนื่องจากช่วยให้กลยุทธ์การลงทุนของกองทุนสอดคล้องกับแนวโน้มการเติบโตของเทคโนโลยีและปัญญาประดิษฐ์ (AI) ซึ่งเป็นหนึ่งในธีมการลงทุนเชิงโครงสร้างที่สำคัญของเศรษฐกิจโลกในระยะยาว
กองทุน PRINCIPAL NDQ15 มุ่งเน้นการลงทุนในบริษัทชั้นนำจำนวน 15 บริษัท ซึ่งคัดเลือกจากกลุ่มหลักทรัพย์ในตลาด Nasdaq ภายใต้กรอบการลงทุนที่โปร่งใสและเป็นไปตามหลักเกณฑ์ที่กำหนด (Rules-Based) ซึ่งมีความแตกต่างจากกลยุทธ์การลงทุนในหุ้นเทคโนโลยีทั่วไปที่อ้างอิงน้ำหนักตามมูลค่าหลักทรัพย์ตามราคาตลาด (Market-Capitalization-Weighted) ซึ่งมักมีการกระจุกตัวอยู่ในหุ้นขนาดใหญ่เพียงไม่กี่บริษัท โดยกองทุนใช้แนวทางการจัดสรรน้ำหนักการลงทุนในสัดส่วนที่ใกล้เคียงกัน (Approximately Equal-Weight) ซึ่งช่วยลดความเสี่ยงจากการกระจุกตัวของการลงทุน และเปิดโอกาสให้บริษัทผู้นำด้านนวัตกรรมที่หลากหลายมากขึ้นมีส่วนร่วมในการสร้างผลตอบแทนให้แก่พอร์ตการลงทุนอย่างมีนัยสำคัญ ด้วยแนวทางดังกล่าว ผู้ลงทุนจึงสามารถเข้าถึงทั้งบริษัทเทคโนโลยีชั้นนำที่มีบทบาทสำคัญในปัจจุบัน และบริษัทที่มีแนวโน้มได้รับประโยชน์จากเมกะเทรนด์การเติบโตในระยะยาว ครอบคลุมหลากหลายอุตสาหกรรม อาทิ ปัญญาประดิษฐ์ (AI) เซมิคอนดักเตอร์ Cloud Computing ความมั่นคงปลอดภัยทางไซเบอร์ แพลตฟอร์มดิจิทัล ยานยนต์ไฟฟ้า และเทคโนโลยีอวกาศ
จุดเด่นสำคัญของกลยุทธ์การลงทุนคือการทบทวนและปรับสมดุลพอร์ตการลงทุน (Rebalancing) เป็นรายไตรมาส เพื่อให้พอร์ตการลงทุนสามารถปรับตัวตามการเปลี่ยนแปลงของอุตสาหกรรมเทคโนโลยีซึ่งมีพัฒนาการอย่างรวดเร็ว เนื่องจากผู้นำตลาดในอนาคตอาจไม่ใช่บริษัทขนาดใหญ่ที่สุดในปัจจุบันเสมอไป การทบทวนองค์ประกอบของพอร์ตการลงทุนเป็นรายไตรมาสจึงช่วยให้กองทุนสามารถคงการลงทุนในบริษัทที่มีแนวโน้มได้รับประโยชน์จากการเปลี่ยนแปลงทางเทคโนโลยีและนวัตกรรมที่สำคัญ ขณะเดียวกันยังช่วยปรับพอร์ตให้สอดคล้องกับการเปลี่ยนแปลงของผู้นำในแต่ละอุตสาหกรรม แนวทางการลงทุนดังกล่าวช่วยเพิ่มความยืดหยุ่นในการบริหารพอร์ต และเปิดโอกาสให้ผู้ลงทุนสามารถเข้าถึงศักยภาพการเติบโตจากนวัตกรรมและเทคโนโลยีแห่งอนาคตได้อย่างต่อเนื่องในระยะยาว
โดยภาพรวม เรามองว่ากองทุน PRINCIPAL NDQ15 เป็นทางเลือกที่น่าสนใจสำหรับใช้เป็นส่วนเสริมของพอร์ตการลงทุน (Satellite Allocation) เพื่อเปิดรับโอกาสการเติบโตจากธีมปัญญาประดิษฐ์ (AI) และนวัตกรรมในระยะยาว ภายใต้การผสานกระบวนการคัดเลือกหลักทรัพย์อย่างเป็นระบบ การจัดสรรน้ำหนักการลงทุนอย่างสมดุล และการปรับสมดุลพอร์ตอย่างเป็นสม่ำเสมอ ซึ่งช่วยให้ผู้ลงทุนสามารถเข้าถึงโอกาสจากการเปลี่ยนแปลงทางเทคโนโลยีในระยะยาว พร้อมทั้งลดการพึ่งพาผลตอบแทนจากหุ้นขนาดใหญ่เพียงไม่กี่บริษัท
Image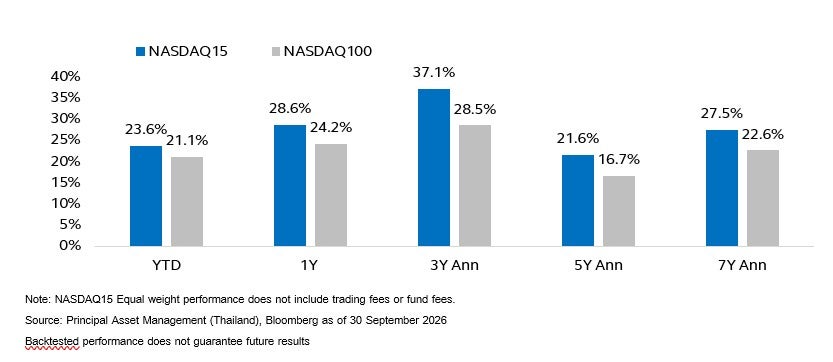
นอกเหนือจากกองทุน PRINCIPAL NDQ15 ที่เราแนะนำ สำหรับการวางแผนภาษีในช่วงปลายปี บลจ.พรินซิเพิลได้คัดเลือกกองทุนลดหย่อนภาษีจำนวน 4 กองทุนที่สอดคล้องกับมุมมองการลงทุนของเรา โดยกองทุนดังกล่าวไม่เพียงได้รับสิทธิประโยชน์ทางภาษีตามหลักเกณฑ์ที่กำหนด แต่ยังสามารถเป็นส่วนหนึ่งของการจัดสรรพอร์ตการลงทุนเพื่อรองรับโอกาสการลงทุนในระยะข้างหน้า ควบคู่ไปกับการกระจายความเสี่ยงอย่างเหมาะสม
กองทุนลดหย่อนภาษีแนะนำ ปี 2569กองทุนเปิดพรินซิเพิล อิควิตี้ ESG ชนิดไทยเพื่อความยั่งยืน (PRINCIPAL EQESG-ThaiESG) มุ่งเน้นการลงทุนในหุ้นไทยที่มีคุณภาพ มีความโดดเด่นด้าน ESG และมีการเติบโตของผลกำไรอย่างยั่งยืน กองทุนมีแนวโน้มได้รับประโยชน์จากการฟื้นตัวของเศรษฐกิจภายในประเทศ แนวโน้มการบริโภคที่ปรับตัวดีขึ้น และการลงทุนระยะยาวด้านโครงสร้างพื้นฐานและการพัฒนาเทคโนโลยี ทั้งนี้ ระดับมูลค่าของตลาดหุ้นไทยยังคงต่ำกว่าค่าเฉลี่ยในระยะยาว จึงเปิดโอกาสให้มีการปรับเพิ่มระดับมูลค่า (Re-rating) เมื่อผลประกอบการฟื้นตัว
กองทุนเปิดพรินซิเพิล เอเชีย แปซิฟิก ไดนามิก อินคัม อิควิตี้เพื่อการเลี้ยงชีพ (PRINCIPAL APDIRMF) เปิดโอกาสในการลงทุนในธีม AI และเซมิคอนดักเตอร์ในภูมิภาคเอเชียแปซิฟิก ผ่านการลงทุนในหุ้นคุณภาพของบริษัทชั้นนำในภูมิภาคเอเชียแปซิฟิก โดยเน้นการคัดเลือกหุ้นแบบ High Conviction ในบริษัทที่มีศักยภาพการเติบโตสูงและฐานะการเงินแข็งแกร่ง พร้อมกระจายการลงทุนในหลายประเทศ อาทิ เกาหลีใต้ ฮ่องกง และไต้หวันที่มีแนวโน้มการเติบโตของกำไรบริษัทจดทะเบียนที่โดดเด่นในระยะข้างหน้า
กองทุนเปิดพรินซิเพิล เวียดนาม อิควิตี้เพื่อการเลี้ยงชีพ (PRINCIPAL VNEQRMF) เปิดโอกาสลงทุนในตลาดหุ้นเวียดนาม ซึ่งได้รับแรงสนับสนุนจากปัจจัยพื้นฐานทางเศรษฐกิจที่แข็งแกร่ง ทั้งการเติบโตของ GDP ในระดับสูง การเร่งลงทุนภาครัฐ และกระแสเงินทุนจากต่างประเทศ โดยมีปัจจัยหนุนเพิ่มเติมจากโอกาสการปรับสถานะตลาดหุ้นเวียดนามสู่ตลาดเกิดใหม่ แนวโน้มการเติบโตของกำไรบริษัทจดทะเบียนที่โดดเด่น และระดับมูลค่าตลาดที่ยังอยู่ในเกณฑ์น่าสนใจเมื่อเทียบกับค่าเฉลี่ยในอดีต จึงเป็นทางเลือกสำหรับผู้ลงทุนที่ต้องการรับประโยชน์จากการเติบโตระยะยาวของเศรษฐกิจเวียดนาม
กองทุนเปิดพรินซิเพิล พร็อพเพอร์ตี้ อินคัมเพื่อการเลี้ยงชีพ (PRINCIPAL iPROPRMF) เน้นลงทุนใน REITs ของประเทศไทยและสิงคโปร์ เพื่อสร้างโอกาสรับกระแสรายได้อย่างสม่ำเสมอและช่วยกระจายความเสี่ยงของพอร์ตการลงทุน โดยได้รับแรงสนับสนุนจากแนวโน้มอัตราดอกเบี้ยที่อยู่ในระดับต่ำ และการเติบโตของความต้องการสินทรัพย์ในกลุ่ม Data Center และคลังสินค้าโลจิสติกส์ในระยะยาว
Image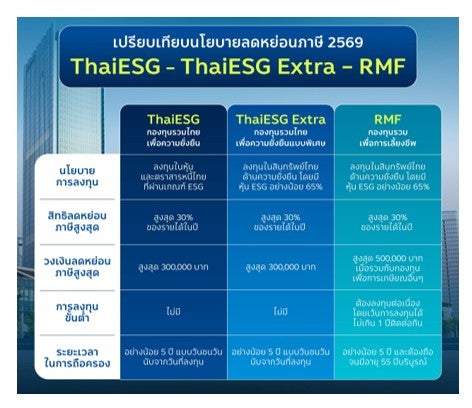
Source: Principal Asset Management (Thailand), data as of 30 October 2026.
For more information, please visit: www.principal.th/th/principal-taxsaving-fund
Image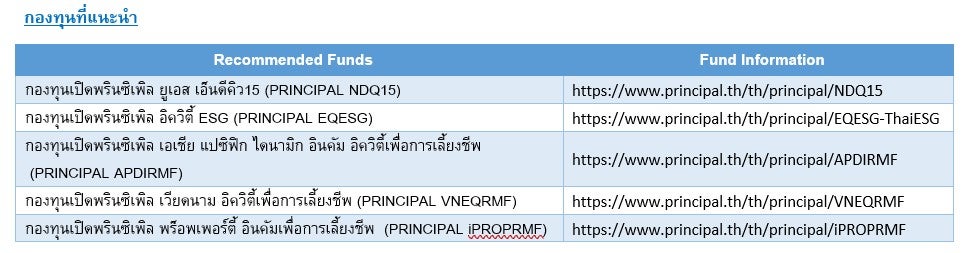
คำเตือน: ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า (กองทุน) เงื่อนไข ผลตอบแทนและความเสี่ยงก่อนตัดสินใจลงทุน / กองทุนที่มีนโยบายลงทุนในต่างประเทศ กองทุนอาจมีความเสี่ยงด้านอัตราแลกเปลี่ยน ผู้ลงทุนอาจขาดทุนหรือได้รับกำไร จากอัตราแลกเปลี่ยน/หรือได้รับเงินคืนต่ำกว่าทุนเริ่มแรกได้ / กองทุนมีนโยบายการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยน : ดุลยพินิจ (dynamic hedging) (0%-105% ของมูลค่าความเสี่ยง) / PRINCIPAL NDQ15 กองทุนเปลี่ยนแปลงสาระสำคัญของกองทุนเกี่ยวกับประเภทกองทุน นโยบายการลงทุน และกลยุทธ์การลงทุน รวมทั้งเงื่อนไขที่เกี่ยวข้อง ตามที่ได้รับมติเห็นชอบจากผู้ลงทุน จากกองทุนเปิดพรินซิเพิลโกลบอล เอ็ดดูเทค(PRINCIPAL GEDTECH) เป็นกองทุนเปิดพรินซิเพิลยูเอส เอ็นดีคิว15 (PRINCIPAL NDQ15) โดยมีผลตั้งแต่วันที่ 2 พฤศจิกายน 2569 เป็นต้นไป / บริษัทจัดการขอสงวนสิทธิเปลี่ยนแปลงประเภทและลักษณะพิเศษของกองทุนเป็นกองทุนรวมฟีดเดอร์ (Feeder Funds) หรือกองทุนรวมหน่วยลงทุน (Fund of Funds) หรือสามารถกลับมาเป็นกองทุนรวมที่มีการลงทุนโดยตรงในหลักทรัพย์และทรัพย์สินทั้งในประเทศและ/หรือต่างประเทศได้ โดยไม่ทําให้ระดับความเสี่ยงของการลงทุน (Risk Spectrum) เพิ่มขึ้นและผลตอบแทนเปลี่ยนแปลงอย่างมีนัยสําคัญ ทั้งนี้ ให้เป็นไปตามดุลยพินิจของผู้จัดการกองทุน / PRINCIPAL NDQ15 มีการลงทุนกระจุกตัวอยู่ในสหรัฐอเมริกา PRINCIPAL APDIRMF มีการลงทุนกระจุกตัวในไต้หวัน และเกาหลีใต้ PRINCIPAL VNEQRMF มีการลงทุนกระจุกตัวในเวียดนาม ผู้ลงทุนจึงควรพิจารณาการกระจายความเสี่ยงของพอร์ตการลงทุนโดยรวมของตนเองด้วย / PRINCIPAL iPROPRMF ลงทุนกระจุกตัวในกลุ่มอุตสาหกรรมอสังหาริมทรัพย์ (Property Sector Fund) ดังนั้นหากมีปัจจัยลบที่ส่งผลกระทบต่อการลงทุนดังกล่าว ผู้ลงทุนอาจสูญเสียเงินลงทุนจํานวนมาก / PRINCIPAL EQESG ผู้ลงทุนโปรดศึกษาข้อมูลเกี่ยวกับสิทธิประโยชน์ทางภาษีและเงื่อนไขการลงทุนในกองทุนรวมไทยเพื่อความยั่งยืน (Thailand ESG Fund) หรือหน่วยลงทุน ชนิดไทยเพื่อความยั่งยืน (Class ThaiESG) ในคู่มือการลงทุนโดยเป็นไปตามเกณฑ์กรมสรรพากรกําหนดให้เข้าใจ หากไม่ปฏิบัติตามเงื่อนไขการลงทุน ผู้ลงทุนจะไม่ได้รับสิทธิประโยชน์ทางภาษีและจะต้องชําระคืนสิทธิประโยชน์ทางภาษีหากมีข้อสงสัยให้สอบถามผู้ติดต่อกับผู้ลงทุนให้เข้าใจก่อนซือหน่วยลงทุน / ผู้ลงทุนควรศึกษาข้อมูลเกี่ยวกับสิทธิประโยชน์ทางภาษีที่ระบุไว้ในคู่มือการลงทุนในกองทุนรวมดังกล่าวด้วย หากไม่ปฏิบัติตามเงื่อนไขการลงทุน ผู้ลงทุนจะไม่ได้รับสิทธิประโยชน์ทางภาษี และจะต้องคืนสิทธิประโยชน์ทางภาษี / ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต